 三一生活网
历经首次上会被否、二次主动撤材料,安佑生物开启了第三次 IPO 征程。
为扫清上市障碍,这家公司拟剥离生猪养殖业务、下调募资金额。不过,温氏投资 “股东 + 第一大客户” 的双重身份、激增的应收账款、对下游客户担保敞口,叠加饲料行业强周期、薄毛利的行业底色,为其上市之路埋下多重不确定性。
两度闯关失败
安佑生物是一家聚焦动物精准营养的农牧集团,主打猪教槽保育料,猪饲料为基本盘,同时布局禽、水产、反刍饲料赛道。公开信息显示,2025 年公司工业饲料产量位列国内前二十,猪饲料销量跻身国内前十,猪教槽保育饲料销量位居国内前三。
安佑生物最早于 2016 年 3 月递交沪市主板 IPO 申请,2018 年 1 月上会失败,当时被否的核心症结集中在内控合规层面,子公司累计出现 8 项环保处罚、3 项安全生产处罚,还叠加规划、消防、税务等多部门处罚记录;部分养猪场缺失动物防疫条件合格证、环评验收、排污许可证,房产、土地存在权属瑕疵、未批先建等历史遗留问题。
首次折戟后,安佑生物重整材料,向深市主板发起冲击。2023 年6 月深交所主板 IPO 获得受理,7 月进入问询,9 月审核状态变更中止,同年 12 月恢复审核。但在 2024 年 6 月末,公司主动撤回 IPO 申报材料,第二次上市之旅结束。
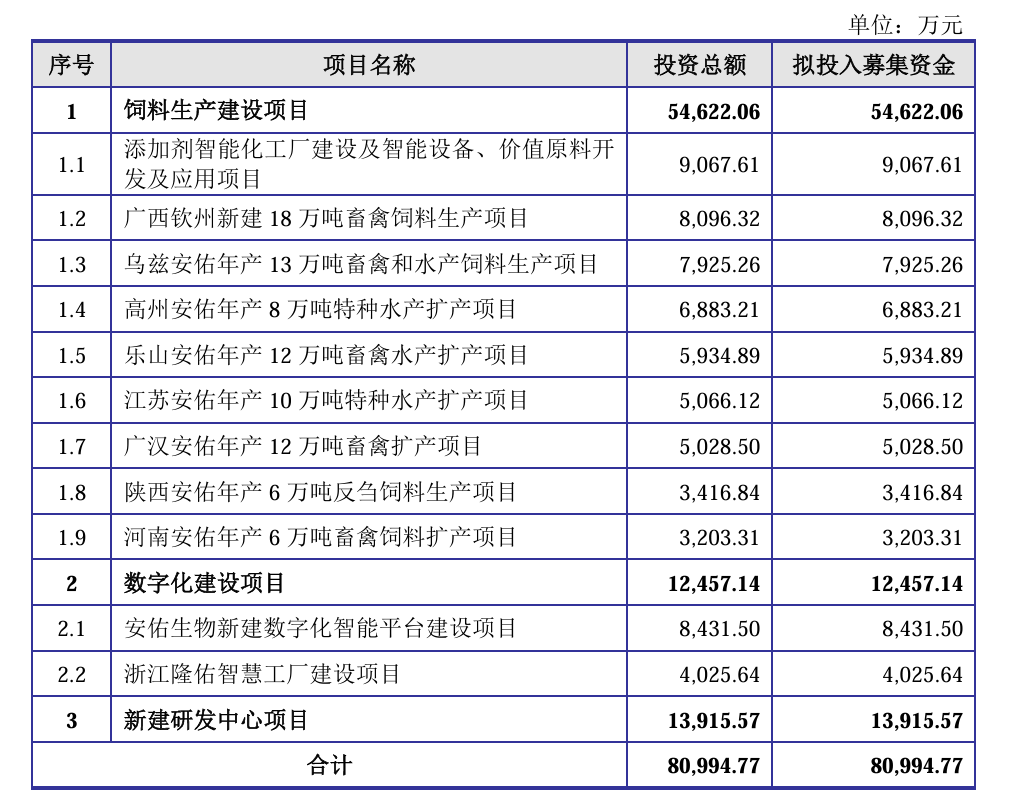
时隔一年多,安佑生物开启第三次 IPO征程。相较于前两次申报,本次申报方案做出明显 “减法”。本次拟募集资金规模约 8.10 亿元,对比上一轮申报的 11.04 亿元出现明显压降,并且直接取消了 2 亿元补充流动资金募投项目。全部募资将投向三大方向,其中饲料生产建设项目 5.46 亿元,数字化建设项目 1.25 亿元,新建研发中心项目 1.39 亿元,三项合计募资 8.1 亿元。
业务端,为解决此前养殖业务带来的合规历史问题,安佑生物于2020 年 11 月剥离生猪养殖业务,完全聚焦饲料研发、生产与销售,以 “动物精准营养” 重新定义自身资本市场定位,试图和此前引发监管质疑的养猪业务切割开。
周期波动下业绩停滞
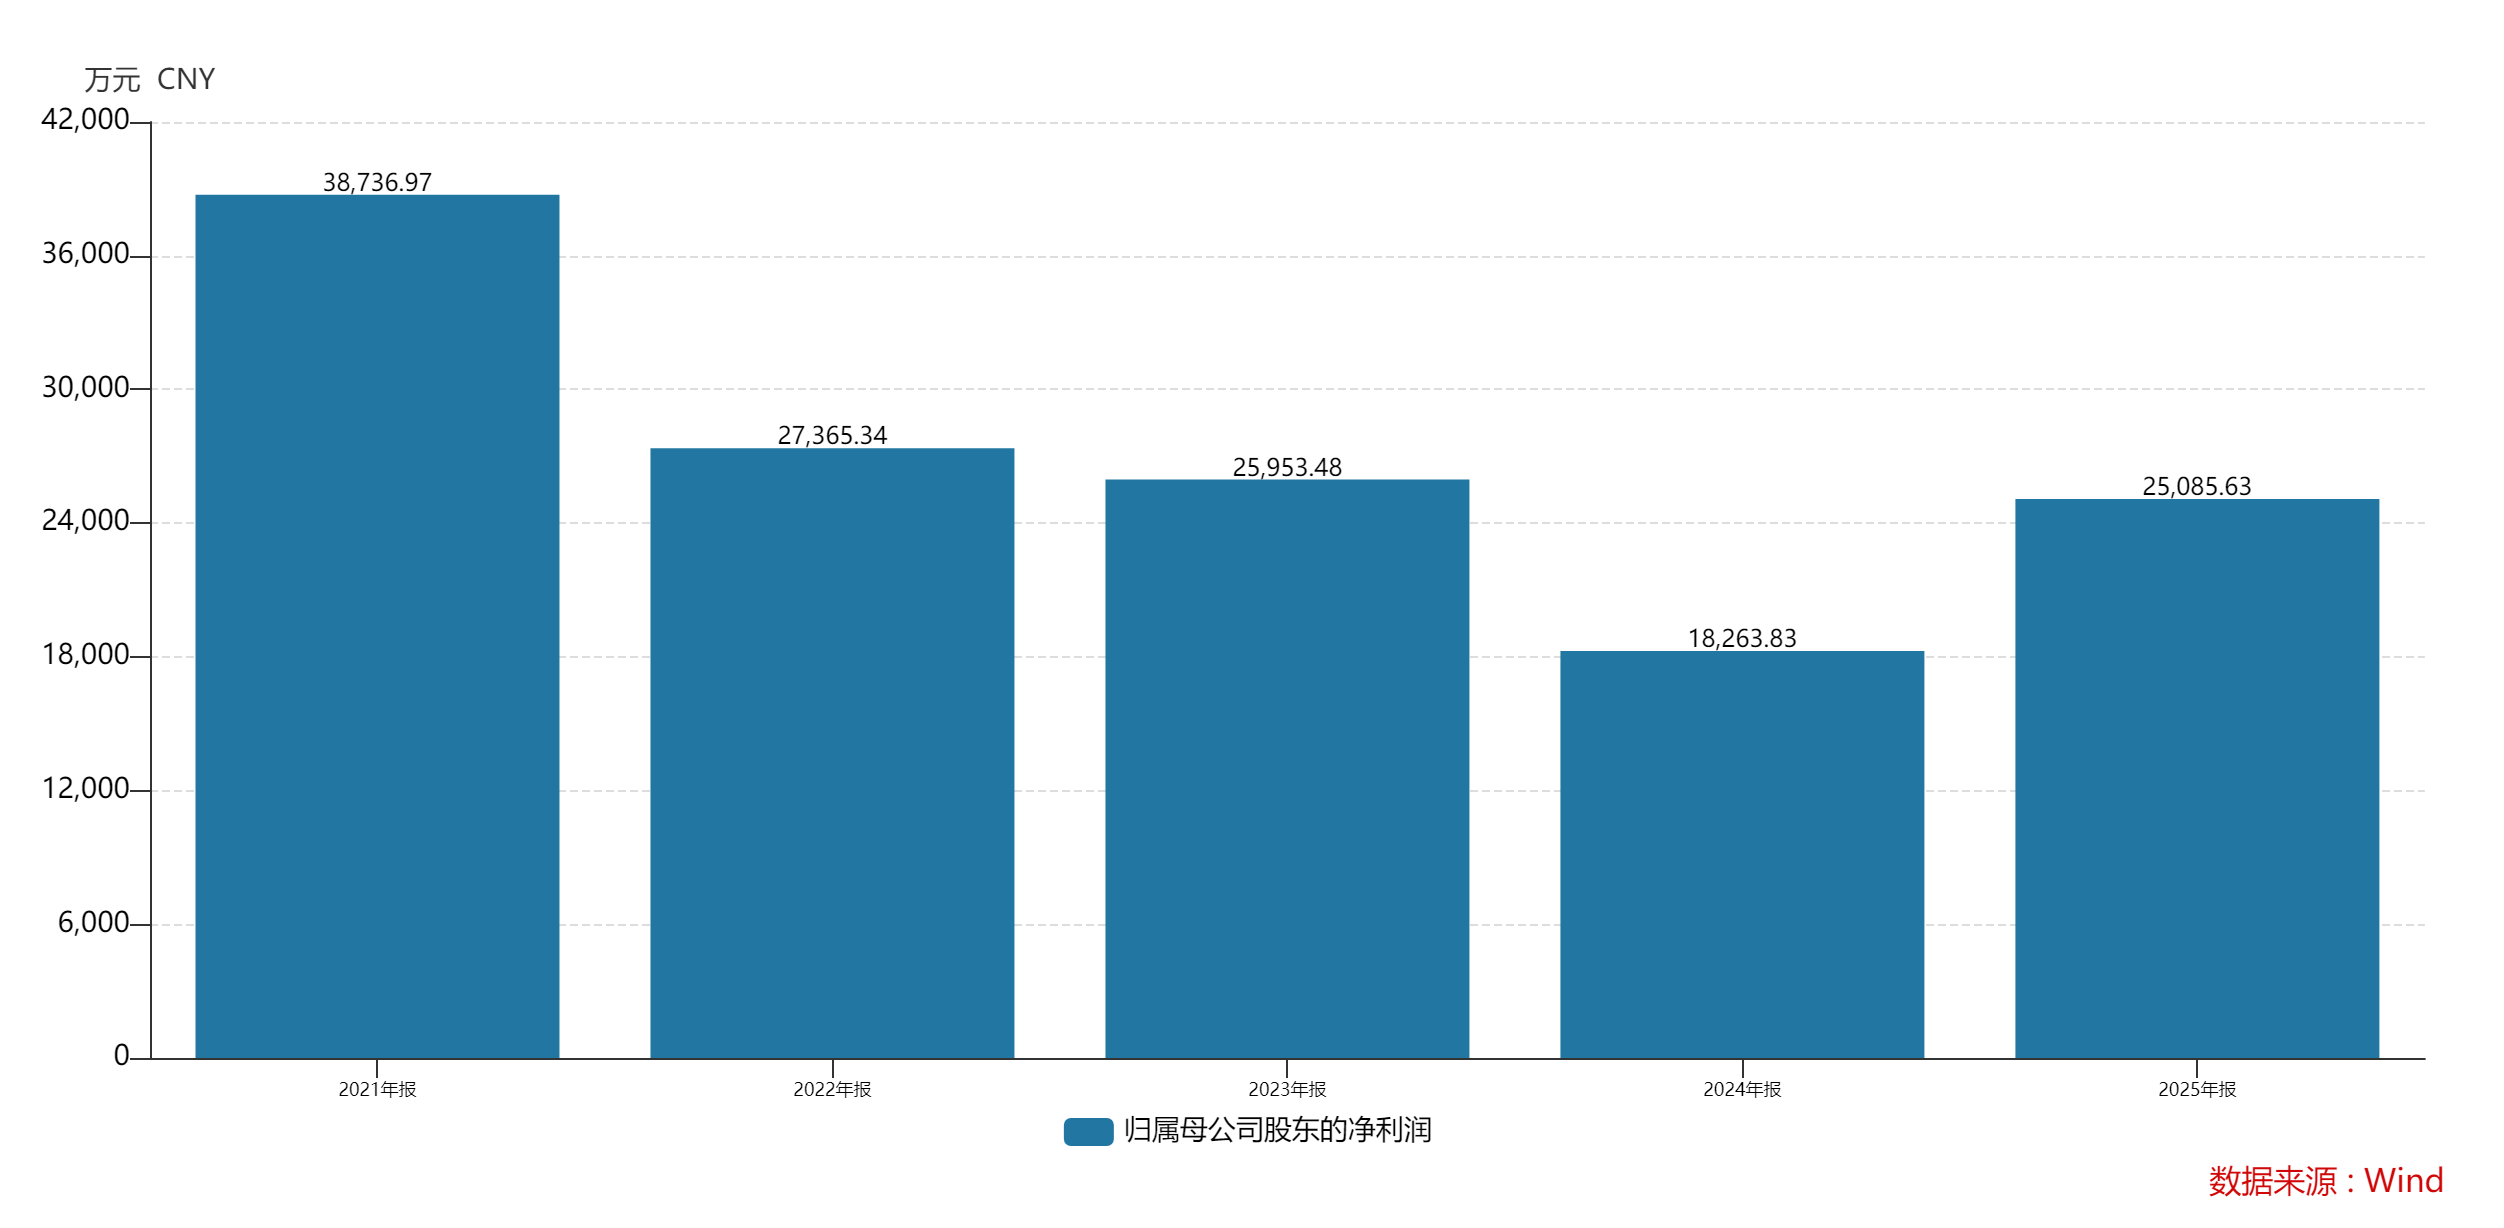
界面新闻记者注意到,近五年安佑生物净利润四度下滑。2021‑2025 年,公司营业收入分别为 108.43亿元、114.95亿元、119.53 亿元、94.07 亿元、101.33 亿元;归属净利润分别为3.87亿元、2.74亿元、 2.60 亿元、1.83 亿元、2.51 亿元,分别同比下滑27%、29%、5%、30%,仅2025年同比增长37%。
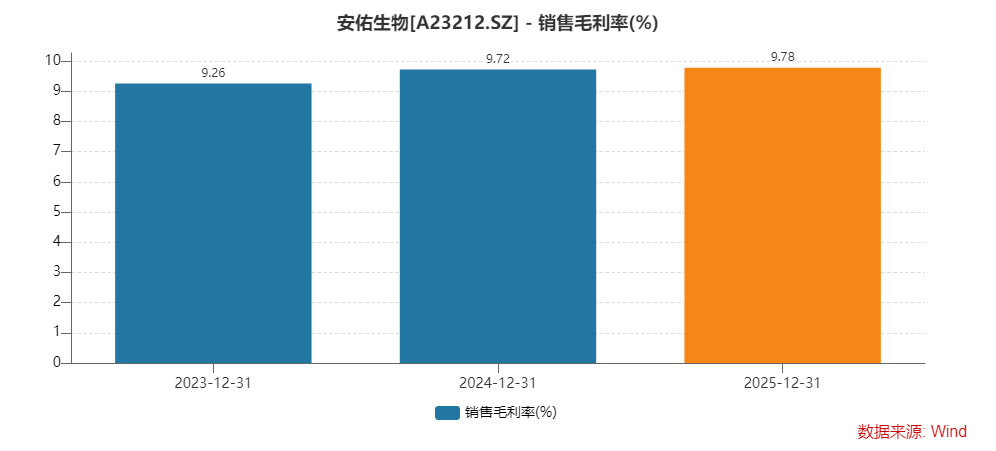
如果细看盈利质量,饲料行业薄利的特征在安佑生物身上体现得更为突出。2023‑2025 年,公司综合毛利率为 9.26%、9.72%、9.78%,维持在 10% 以内的低位区间。
注册会计师王子齐对界面新闻记者分析称,“饲料行业本身属于微利赛道,直接材料占生产成本 90% 以上,企业利润空间高度受控于上下游。安佑生物毛利率不足 10%,意味着企业对于成本波动的耐受空间很窄,上下游稍有风吹草动,就会直接挤压利润。”
上游原材料端,玉米、豆粕、小麦、面粉是安佑生物最主要耗用原料,2023‑2025 年,四类主要原料采购额占总采购金额比重分别达到 60.83%、59.13%、61.25%。其中,豆粕原料高度依赖海外大豆进口,价格受主产国天气、国际贸易政策、地缘冲突、物流成本多重外部因素扰动。
下游维度,安佑生物猪饲料收入占比超过 75%,经营深度绑定生猪养殖周期。农业农村部统计数据显示,2023年至2025年末全国生猪存栏量分别为 4.34 亿头、4.2743 亿头、4.3 亿头;生猪出栏量 7.27亿头、7.03亿头、7.2亿头;全国猪饲料产量 1.5亿吨、144 亿吨、1.66亿吨,行业数据的起伏直接映射饲料企业的经营冷暖。2024 年,受养殖规模波动叠加客户结构调整,安佑生物饲料销量同比下滑 9.77%,营收同步承压。
“猪周期不会彻底消失,只是波动形态发生改变。对于安佑生物而言,75% 以上收入锚定猪饲料,只要生猪价格下行,养殖户压栏、去产能,企业就要直面销量下滑风险。” 农牧行业研究员周宇希对界面新闻记者表示。
行业竞争格局同样不容乐观。国内饲料行业竞争已经从大企业挤压中小企业,转向头部集团之间的直接对抗。下游大型养殖集团自建饲料产能,虽以自用为主,但持续挤压商品饲料市场空间;上游大型粮商向下游饲料制造渗透,进一步加剧行业竞争。截至目前国内年产百万吨以上饲料集团已经达到 37 家,行业内卷加剧,倒逼企业持续加码市场拓展投入。
目前,国内饲料企业大致可以分为三类,第一类是聚焦饲料主业的企业,如海大集团、安佑生物、播恩集团、邦基科技;第二类是 “饲料 + 养殖” 双轮驱动企业,如新希望、双胞胎、大北农、唐人神、傲农生物,业绩会被养殖周期扰动;第三类是牧原股份、温氏股份这类养殖龙头,自建饲料工厂主要服务自身养殖体系。安佑生物专注饲料主业,也意味着必须直面来自另外两类企业的竞争压力。
值得一提的是,饲料行业还有一个无法回避的客观约束 —— 销售半径。饲料产品单位价值低、运输成本占比高,企业想要拓展市场,就需要持续新建工厂、设立子公司,资本开支压力长期存在。截至2025年末,安佑生物海内外合计设立 60 余家子公司,未来还需要持续优化布局,资本投入会对企业资金形成消耗。
关联交易大增
为了挽救下滑的业绩,安佑生物于2025年1月“引入”二股东温氏股份。彼时,温氏股份给予安佑生物的估值为20亿元,价格为5.22元/股,共耗资4.9亿元拿到安佑生物24.48%的股权,后股权增加至如今的28.05%,为公司第二大股东。与此同时,2025年温氏股份一跃成为安佑生物的第一大客户,股东兼大客户的双重身份,使得关联交易的公允性、上市公司业务独立性备受市场审视。
数据显示,安佑生物对温氏股份销售收入2024 年为756.97 万元,2025 年升至 5.45 亿元,同比增幅超过 70 倍,该部分收入占公司当年营业收入比重达到 5.38%。短短一年时间,关联销售规模爆发式增长。这是市场化业务拓展的结果,还是股东身份带来的特殊订单倾斜?
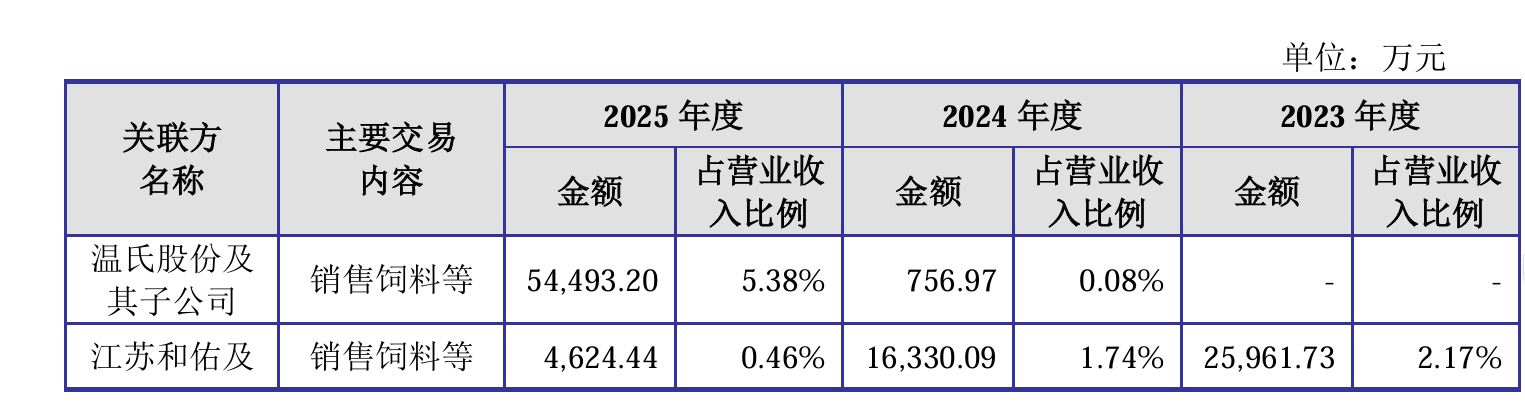
“温氏股份作为国内养殖龙头,订单体量巨大。此外,大型养殖集团议价能力普遍很强,企业在合作当中话语权偏弱。” 周宇希向界面新闻记者分析。
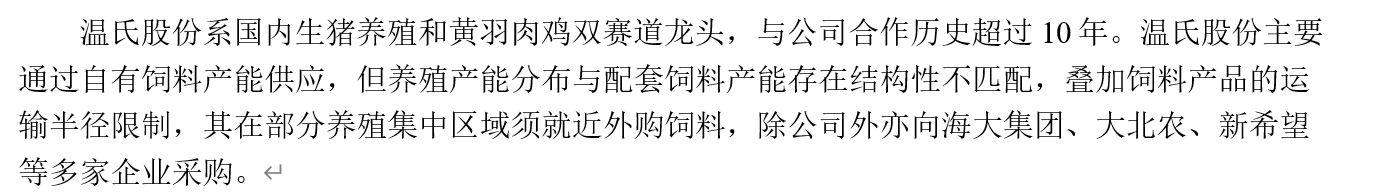
在回复界面新闻记者就关联业务短期爆发式增长和入股的商业逻辑向公司的提问时,安佑生物表示,“温氏股份系国内生猪养殖和黄羽肉鸡双赛道龙头,与公司合作历史超过10年。”及“养殖产能分布与配套饲料产能存在结构性不匹配,叠加饲料产品的运输半径限制,其在部分养殖集中区域须就近外购饲料”。
界面新闻记者注意到,不仅是关联交易,安佑生物为了业绩,在应收款上也开始释放敞口。2023‑2025 年末,公司应收账款账面价值分别为 4.36亿元、4.27亿元、5.55亿元,占各期末流动资产比例 21.85%、22.45%、25.83%。
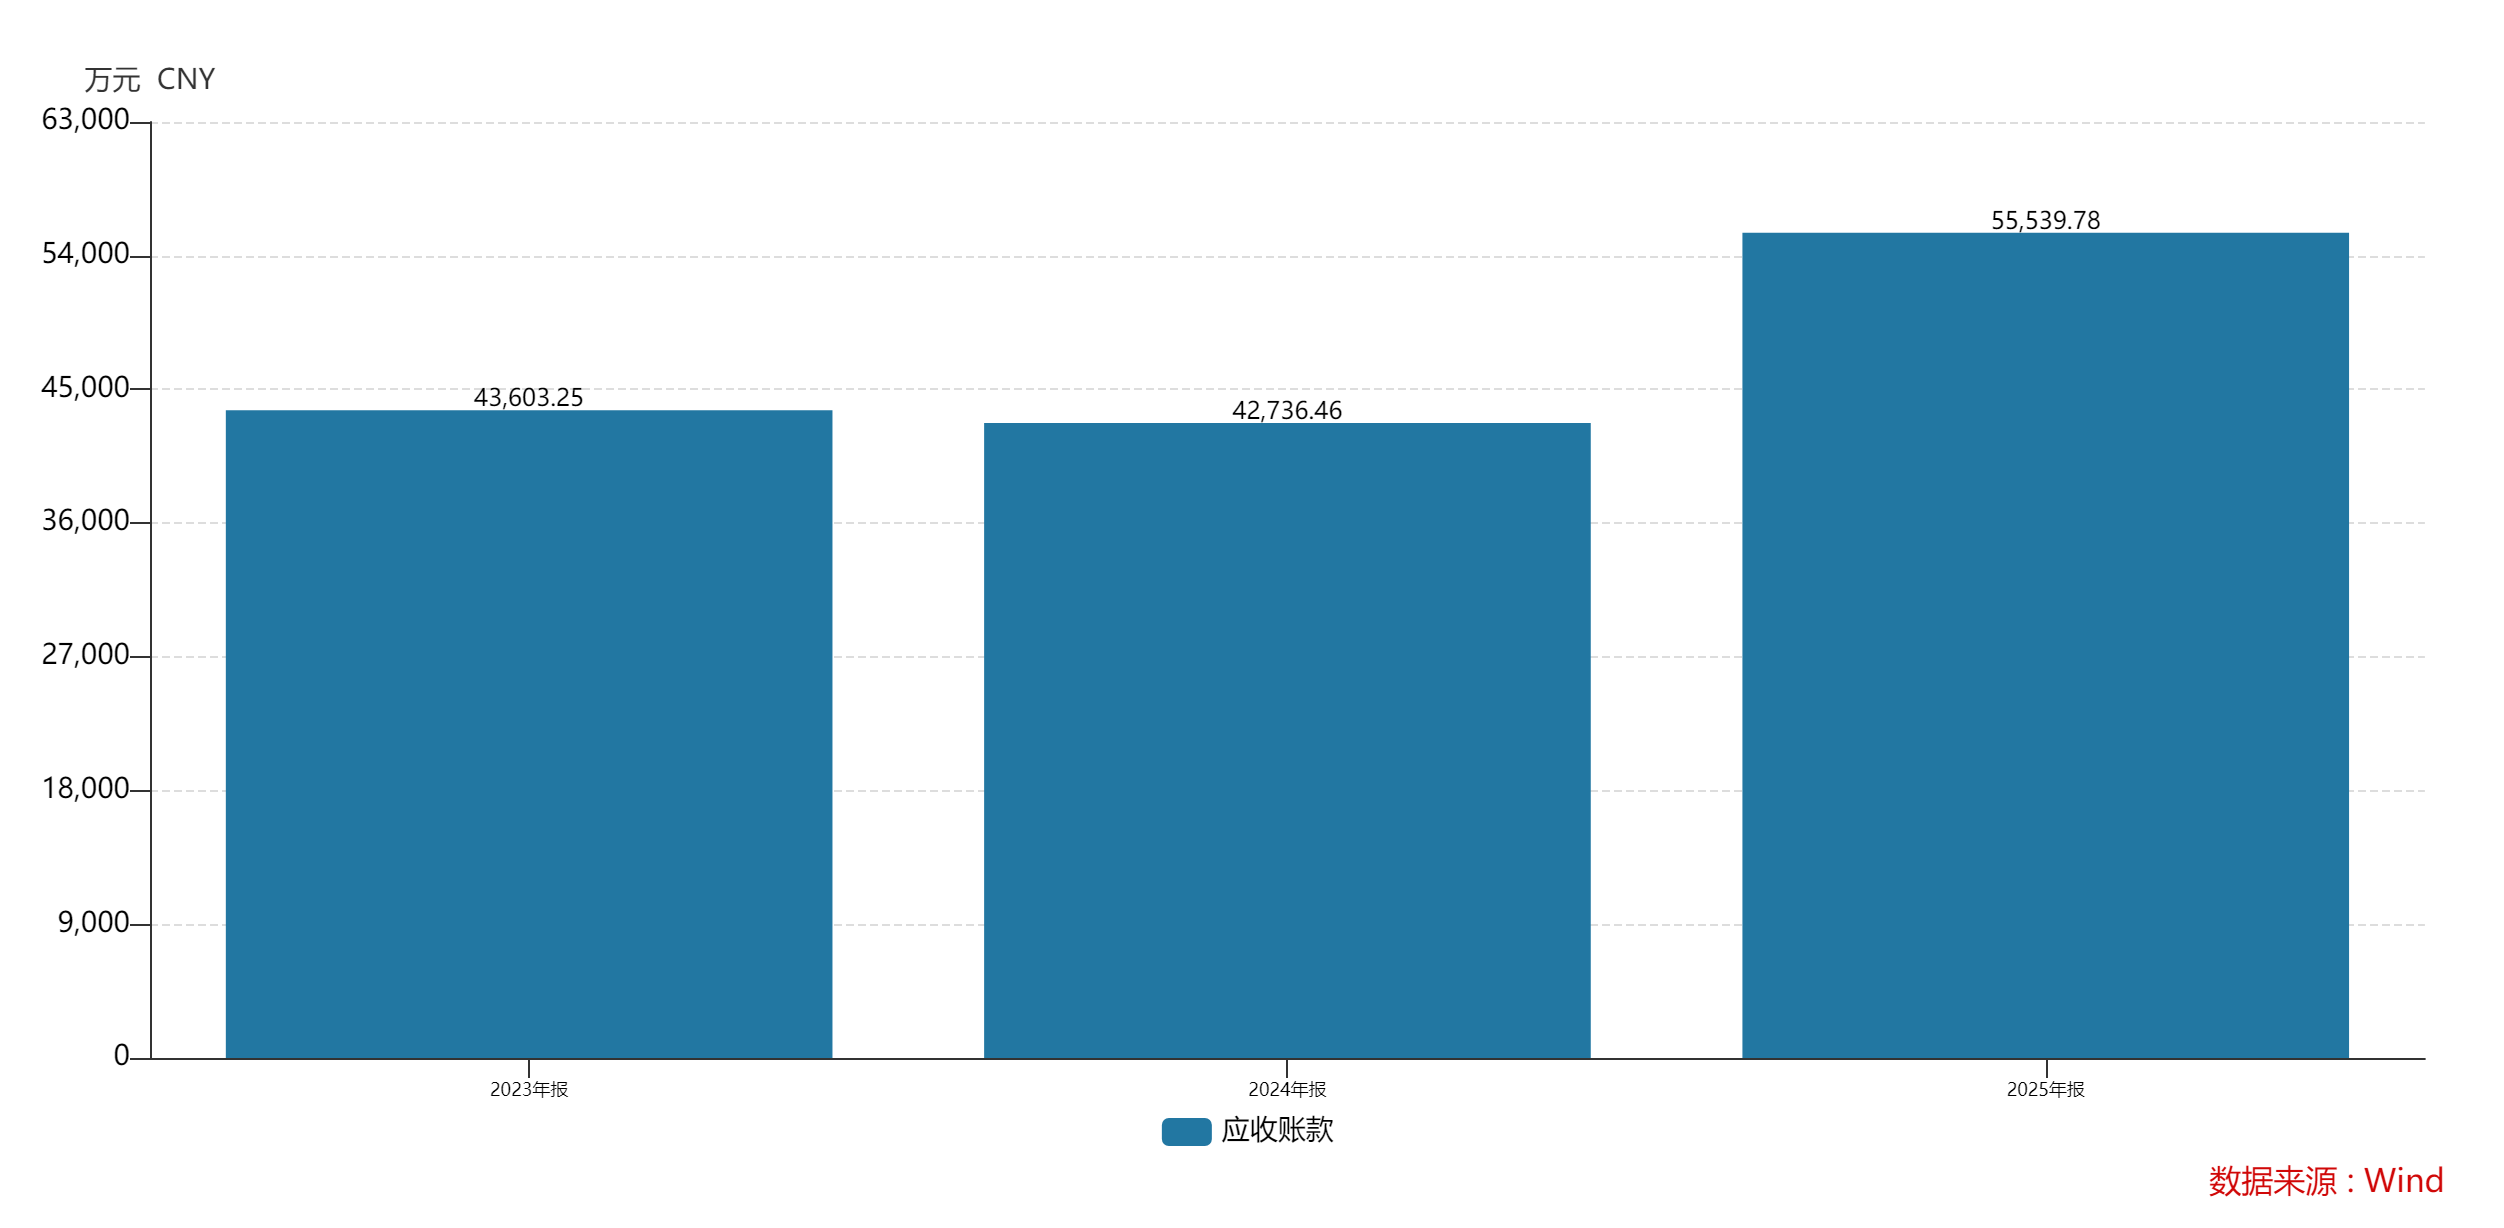
安佑生物2025 年应收账款位 5.55 亿元,同比涨幅 29.96%,而同期营业收入同比增速7.7%,应收账款增速跑赢营收增速,说明公司销售回款有所恶化,收入质量弱化。
更令人担心的是对外担保业务。为维护客户关系,缓解下游养殖户资金压力,安佑生物与银行合作,为符合资质的饲料客户提供定向贷款担保,贷款资金专门用于向安佑生物支付饲料货款,公司作为业务推荐方承担一般或者连带担保责任。
2023‑2025 年末,公司对外担保余额分别为 5927.80 万元、3933.17 万元、4420.65 万元;对应计提预计负债 296.39 万元、196.66 万元、221.03 万元。2023‑2025 年,部分下游客户无力偿还贷款,公司甚至出现了承担担保代偿的情况,由此形成的其他应收款分别为 1513.65 万元、1165.04 万元、684.69 万元。
“上市公司为客户担保,本质上把养殖户经营风险向自身转移。” 王子齐指出,“担保形成的其他应收款回收难度不小。”
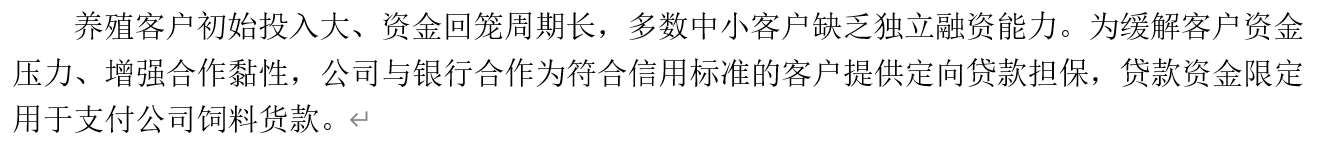
在回复界面记者贷款担保业务的问题时,安佑生物也表示“养殖客户初始投入大、资金回笼周期长,多数中小客户缺乏独立融资能力。为缓解客户资金压力、增强合作黏性。”


