 三一生活网
界面新闻记者 |
界面新闻编辑 | 王姝
10月20日,中国银行发布消息称,中国银行在全国银行间债券市场成功发行挂钩DR001基准利率的“三农”专项金融债券,发行规模100亿元、期限3年,首期票面利率1.57%。
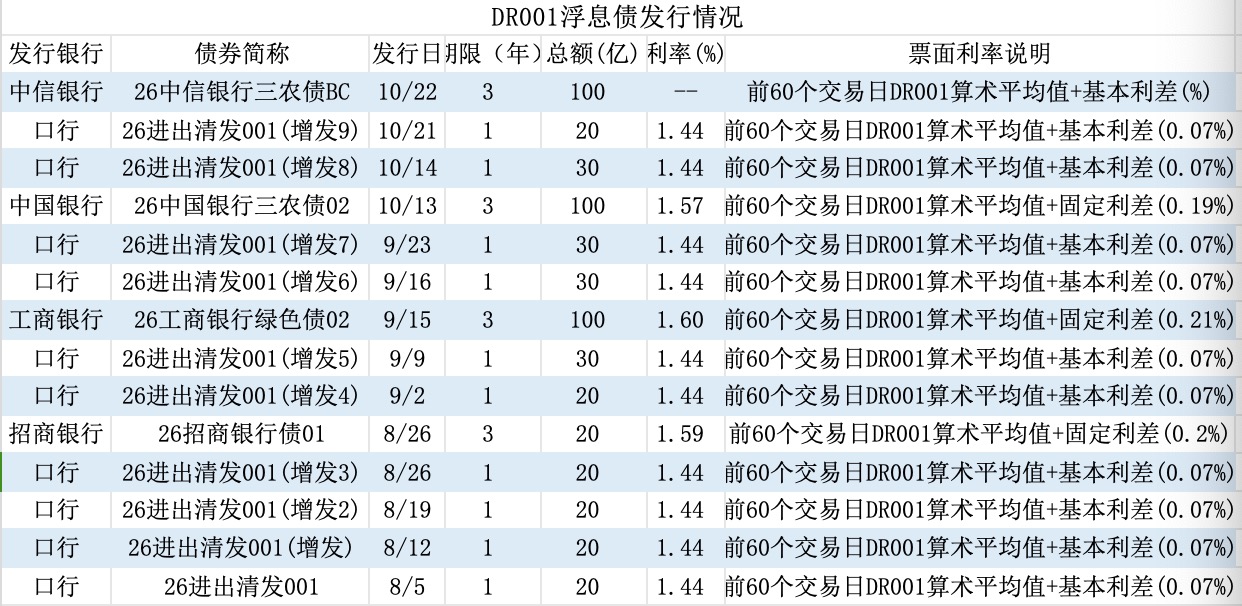
这并非个案。界面新闻记者根据同花顺iFinD统计,截至10月22日,挂钩DR001的银行浮息债券一共发行了14只,规模合计560亿,其中进出口银行一家即发行10只,包括9次增发。
从票面利率看,上述浮息债券票面利率定价方式为前60个交易日DR001算术平均值+基本利差,即票面利率会跟随DR001变动。
DR可以理解为银行以国债质押融资的利率水平,DR001则是拆借一天的利率水平,该指标是反映银行间短期资金松紧程度最真实、最核心的“温度计”。
界面新闻记者采访了解到,DR001已成为市场最主要的基准利率,DR001浮息债的增加有助于银行资产端与负债端匹配,因为当前商业银行贷款也在参考DR001定价。短期看,DR001浮息债增加有助于降低银行负债成本。

中国邮政储蓄银行研究员娄飞鹏对界面新闻记者表示,近期以DR001为基准的浮息债发行增加是利率市场化改革深化的标志。这背后是央行推动贷款定价从单一LPR锚向“LPR+DR001”多元锚转型,打通隔夜政策利率-DR001-存贷款定价的传导链,让负债成本更贴近市场的资金利率水平,也符合国际基准利率改革的趋势。
以前60个交易日DR001算术平均值作为定价基准
DR001浮息债出现于2026年8月。8月5日,进出口银行在银行间债券市场成功发行市场首只以DR001为基准的浮动利率债券“26进出清发001”,发行规模为20亿元。
这只浮息债券的票面利率确定方式为前60个交易日DR001算术平均值+0.07%。据界面新闻记者计算,这只债券发行前60个交易日DR001算术平均值为1.37%,因此其初始票面利率即为1.44%。
而8月5日至今(10月22日)的51个交易日,DR001算术平均值为1.36%,且考虑到近期DR001在1.26%左右徘徊,预计“26进出清发001”满60个交易日后票面利率将会下调。
据界面新闻记者统计,除进出口银行外,招商银行、中国银行、工商银行、中信银行等也发行了DR001浮息债,规模合计已达560亿元。这些浮息债的票面利率定价方式均为前60个交易日DR001算术平均值+基本利差,每三个月付息一次。
基本利差则根据发行主体资质、市场流动性有所不同。比如招商银行8月下旬发行的3年期浮息债“26招商银行债01”基本利差为0.2%,而工商银行9月中旬发行的同期限浮息债基本利差为0.21%,略高于招商银行,主要因为工商银行发债时市场流动性偏紧。
短期有助于降低银行负债成本
银行浮息债并非新鲜事,此前银行浮息债的定价锚主要是DR007和一年期LPR 。
界面新闻记者根据同花顺iFinD统计显示,截至10月22日,银行间市场存量浮息金融债1.2万亿,其中利率挂钩DR007的浮息债规模约8000亿,占比约七成;利率挂钩LPR的浮息债规模为3800多亿,占比约三成。
那么银行浮息债为何要新增挂钩DR001?
一位业内权威专家对界面新闻记者表示,2012年之后,人民银行开始常态化开展公开市场逆回购操作,主力操作品种选用7天,这与过去金融机构头寸管理以一周为主有关。此后,央行逐步形成“做7天、盯7天”的模式,培育了DR007作为主要观测指标。但近年来隔夜利率DR001作为我国市场定价基准的条件愈发成熟。
“随着金融市场发展,隔夜交易已成为货币市场主要期限品种,占到日均交易量的九成,基于真实交易的DR001作为无风险隔夜利率,市场基准地位不断提高。同时,隔夜利率的稳定性在显著提升。”前述业内权威专家对界面新闻记者表示。
据界面新闻记者梳理,2025年以来,DR001取代DR007成为货政报告附图的代表性利率,表明央行实际上已更多关注隔夜市场利率。央行同期也多次表示,要引导隔夜利率在政策利率水平附近运行,向市场传达了关注隔夜利率的信号。
今年10月19日,央行行长潘功胜在2026金融街论坛上指出,从现在的情况看,DR001实际上已成为央行货币政策调控的目标利率。
总体来看,DR001比DR007更贴近市场的“心跳”,比LPR更能真实、实时地反映市场的资金成本。在流动性宽松的情况下,以DR001为主的浮息债有助于降低银行资金成本;反之在利率上行期,付息成本也会更快上行。
当前则是前者。以进出口银行发行的“26进出清发001”为例,满60个交易日后,其票面利率大概率下调,而如果该债券采用LPR定价,由于LPR在这期间保持不变,其票面利率则不会调整。
娄飞鹏对界面新闻记者表示,浮息债定价基准切换为DR001很可能带动商业银行负债成本下移。当前DR001较7天逆回购利率低约15BP,换锚后银行主动负债成本随之下行,尤其是股份行、城商行受益更大。同时,浮息债重定价周期更短、对利率波动敏感度更低,也可以增强银行成本与久期管理能力,但换锚本身非降息,需政策利率实际下调才能进一步传导。
某股份行资产负债部人士对界面新闻记者表示,浮息债作为银行负债成本与久期管理工具的功能将显著增强。在广谱利率下行背景下,浮息债发行成本更贴近市场基准利率,相较固息债和存款,更有助于推动存量负债成本下行。
匹配资产端定价改革
中长期看,DR001浮息债的推出主要为了匹配资产端的定价改革。
潘功胜在2026金融街论坛上表示,未来随着多元化贷款定价基准不断完善,一些财务能力强的企业,可与金融机构协商后自主选择DR001或LPR作为浮动利率贷款定价基准,LPR作为小企业、个人贷款的定价基准可继续发挥作用。
据界面新闻记者统计,自今年7月全国首单DR001基准利率贷款落地海南以来,全国已有24个省份陆续落地百余笔以DR001为基准利率的贷款。
中国银行表示,发行以DR001为基准利率的浮息债的一个重要意义在于,借助短端利率与银行流动性的高灵敏联动,实现资产端与负债端精细匹配。
在资产端定价更贴近市场利率后,客观上也需要负债端更多参考DR001定价,市场预计后续以DR001定价的浮息债规模将继续增加。
前述股份行资产负债部人士对界面新闻记者表示,今年央行先后发布了《大额存单管理办法》和《同业存单管理办法》的征求意见稿,其中均提及“增加DR或其他央行认可的利率作为同业存单定价参考”,预计仍主要参考DR001。
当前商业银行负债端的大头是存款,存款利率是否会参考DR001定价也成为市场关注的焦点。娄飞鹏表示,央行自2026年一季度起公布各期限存款平均利率作为参考,存款定价更有可能参考行业平均利率的同时遵守自律协调机制,而不是直接挂钩DR001。
“因为存款期限长、客户分散,直接锚定隔夜利率不太现实。因此,预计存款利率市场化改革将稳步推进,DR001更多作为贷款、债券、衍生品定价锚,存款端以平均利率作为参考基准。”娄飞鹏对界面新闻记者表示。


