 三一生活网
界面新闻记者 |
界面新闻编辑 | 任雪松
全国营业高尔夫球场的数量接近腰斩,但同一时期,高尔夫球项目人口达到540万、室内球馆超过2000家、青少年注册14万。球场在减少,这门生意却在变大——机会正从草坪,转移到装备、服饰、室内和培训这些更轻、也更年轻的地方。
球场减少的根源在用地。据中国高尔夫球协会与浙江大学联合呈现的《中国高尔夫球运动产业报告》(下称“产业报告”),全国营业球场已从2017年巅峰期的687个,逐年减至2023年的432个,再到2025年6月的335个。
但球场减少,并没有带走这项运动的需求。产业报告数据显示,2024年中国大陆高尔夫球参与人口总规模约540万人,其中场内参与人口约406万人、场外(练习场、模拟器)参与人口约133万人。
值得注意的,是这540万人内部的结构:参照美国国家高尔夫球基金会的口径,其中真正一年在球场打满8轮的“核心人口”只有约72万人,占场内参与人口的17.78%。也就是说,绝大多数参与者是体验型、泛参与的入门人群——他们未必常去球场,却正是装备、服饰、培训和模拟器真正触达的客群。
球场稀缺的后果,直接体现在价格上。一轮球的平均费用为531元,但在北上广深要753元,中西部和东北部地区的球场约512元;到2025年,上海周末订一场球的中位价格已超过2000元。而现有的球场仍在满负荷运转:2023年,广东球场的打球总轮次达295.83万轮、占全国的22.31%,单个球场平均一天有123位爱好者打满一轮,海南、北京、浙江、上海紧随其后。
供给的紧张,把一部分需求推向了更便宜的替代品:室内高尔夫。
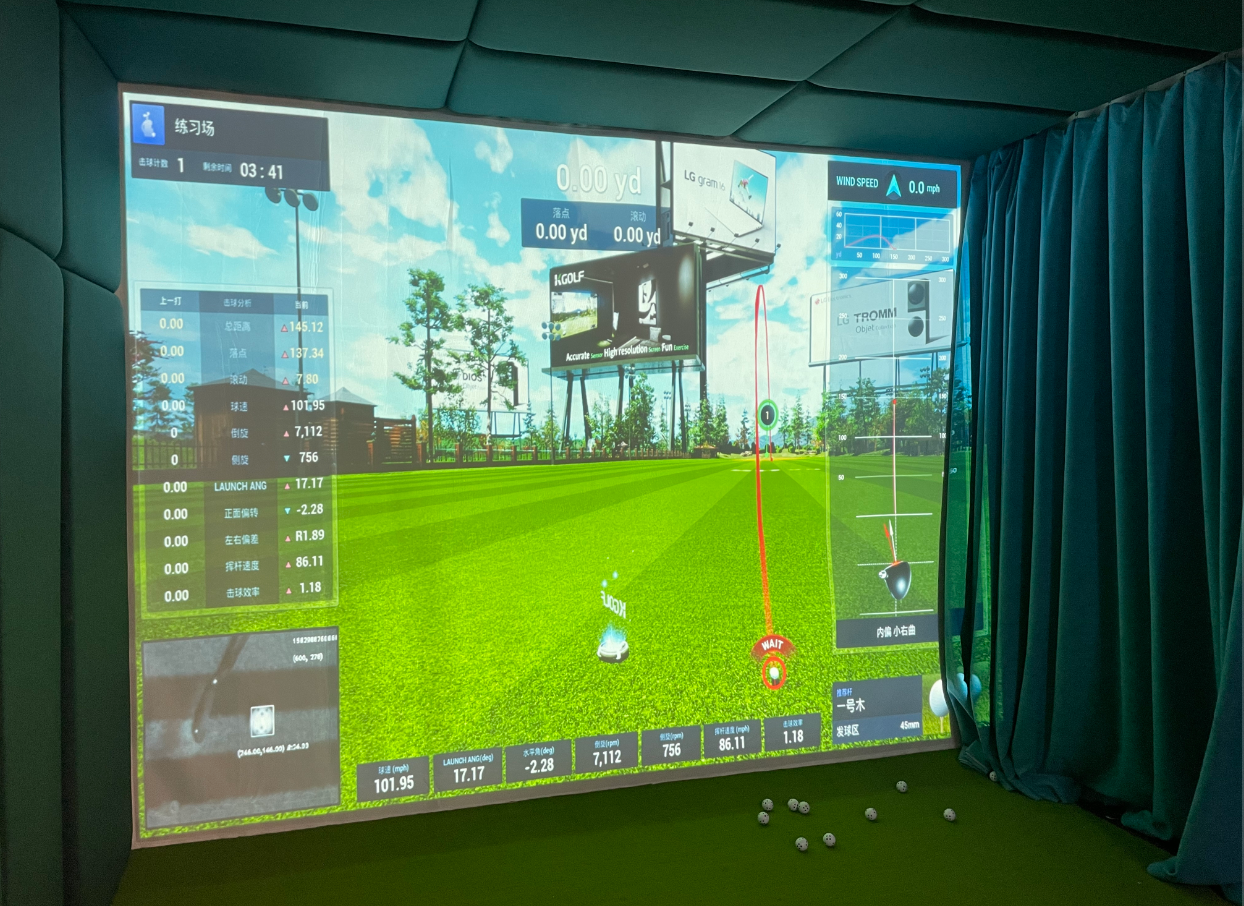
产业报告显示,2021年至2024年,全国球馆打球轮次从2021年的461万轮增至2023年的710万轮,再到2024年的超1007万轮,三年翻了一倍多;2023年全国高尔夫球馆经营收入总额为34.23亿元,球馆轮次已达到球场轮次的一半以上。截至2024年底,仅如歌、高尔夫尊、衡泰信三家模拟器品牌运营的球馆就达1859家;到2025年,仅这三家模拟器供应商的打球总轮次就超过1212万轮。
“增长主要靠的不是原来打球场的人改去球馆,而是一批原本根本不进球场的人第一次开始打高尔夫。”一位在华北经营两家室内球馆的负责人告诉界面新闻,“顾客性别方面,室内球馆里的女性比例明显比室外高一截;年龄上,球馆里年轻面孔超过了中年人”
他说,更本质的差别在消费动机:球场客群很多是“打球本身”的刚需,球馆客群里则有相当一部分是“练球+社交+体验”的复合消费。“你很难让一个第一次摸杆的人花四五个小时去下场,但他愿意花一小时在球馆里出一身汗、拍几条视频、喝一杯东西。”
产业报告显示,2023年,球馆里的娱乐与社交人群达171.97万人次,是2021年的两倍以上,团建、聚会、模拟器娱乐正在成为球馆经营的新场景。同时,球馆用户男女比约为7:3,女性比例明显高于球场的4:1。
“女性用户和团建场景占比上来之后,球馆的收入公式就不能再按‘打位×小时’来算了。”上述球馆负责人说,团建包场、企业套餐、酒水轻食这些模块,正在把球馆从“体育场馆”改造成“社交空间”。他向界面新闻算了一笔账:单纯靠按时收费,在目前阶段几乎很难盈利,餐饮酒水、课程和会员费才是实现自负盈亏的关键。
在被问及单店模型是否跑通时,这位经营者表示,定位准、规模适中的店,回本周期确实在缩短。中型球馆总投入大概80万到120万元,但就算是选址和客群结构算得精细的店,一两年内也难回本。“而只靠散客时租、没有课程和团建收入的店,这两年的压力明显变大。”他说,“目前看来,有希望跑通的是‘运营型球馆’,而非‘设备型球馆’。”
在消费端,家在北京的球馆常客吴姗琼告诉界面新闻,她去室内高尔夫球馆的原因很实际:“室外球场会籍费太贵,大部分离市中心也远;室内球馆价格我能负担,用团购每次就花一百多块钱,有时甚至不到一百块,而且离得近,想去随时就能去。”她补充道,有的球馆还带KTV和投影仪,可以唱歌、看电影,“这样玩一次下来性价比还挺高的。”
除此之外,球馆里的氛围让吴姗琼感到更加放松,“在球馆里我不会有在球场时的那种‘会不会打’的压力,屏幕上的数据和击球回放,也会让我有‘在进步’的感觉。”
比场地转移更关键的是新人群的扩容。2018年至2024年,全国累计注册青少年高尔夫球员14.13万人,2024年新增注册1.55万人、同比增长12%;球场上18岁以下青少年打球人次从2021年的37.62万增至2023年的52.84万,三年增长超过40%。这背后,是高尔夫正在变成一项“教育投资”:全国注册教练员已达12917人,青少年赛事、积分体系、升学路径逐渐成型。
北京的一位青少年高尔夫教练告诉记者,家长结构正在分层:一头是升学导向的“规划型家长”,一头是素质导向的“体验型家长”,中间地带在收窄。“高尔夫被不少家庭当成‘花钱买综合成长’的投资品——把素质培养、升学通道、社交资源,三样东西被打包在一起。”
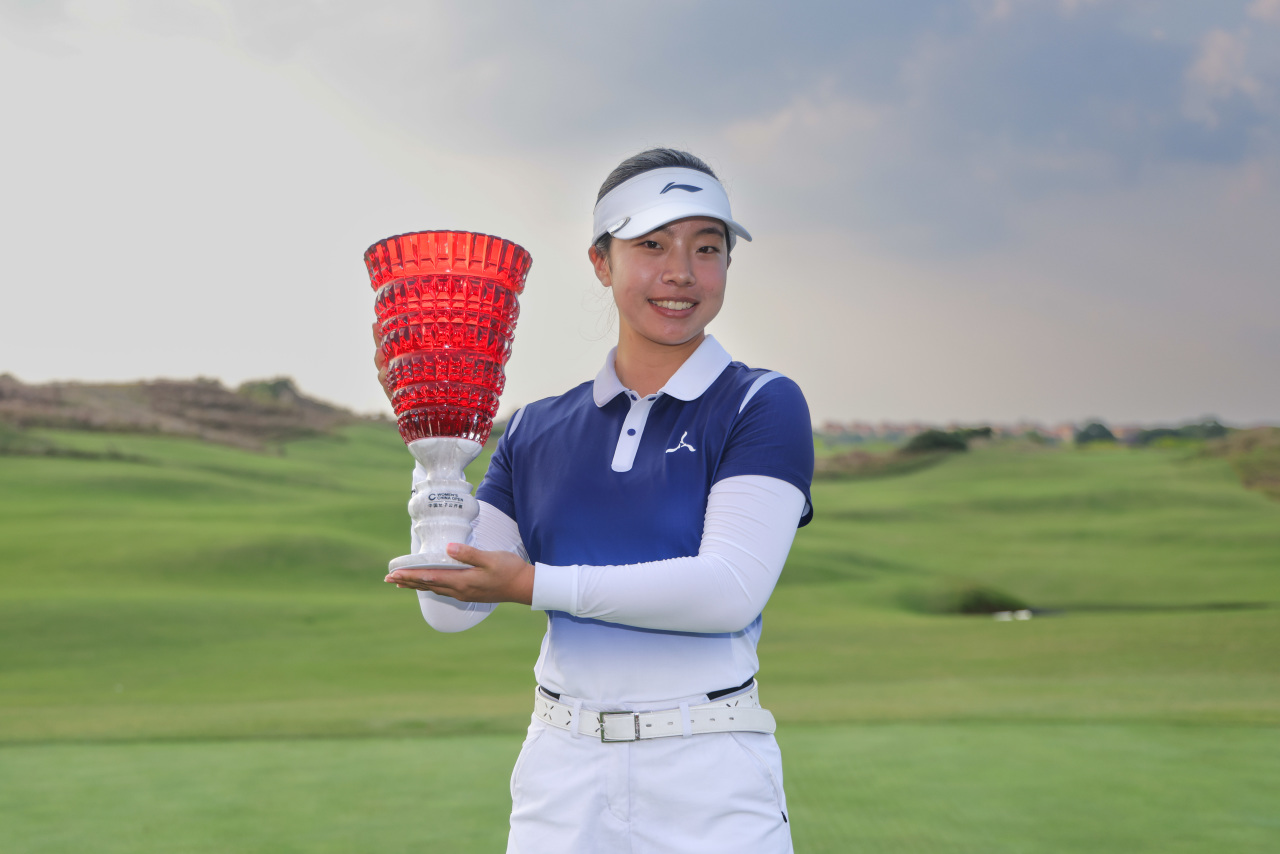
刘宇婕正是这一代人的样本。她是刘国梁的16岁大女儿,3岁接触高尔夫,6岁下场,今年10月11日以业余身份登顶中国女子公开赛,成为这项20年赛事首位业余冠军,三轮209杆、领先4杆。因为是业余身份,她不能领取18万元冠军奖金,奖金递补给亚军。但对这个16岁的高中生来说,这笔钱早已不是重点——到今年6月,她已凭一手高尔夫,拿到了斯坦福、杜克等十几所美国高校的邀约。
需求迁移的另一头,是装备和服饰的生意。据Fortune Business Insights数据,2026年全球高尔夫装备市场规模将达到约95.5亿美元,预计以6.3%的年复合增速在2034年达到155.7亿美元。
这条赛道上,中国制造也在寻找自己的位置。国产装备品牌PGM已在40多个国家建立起销售渠道,把“中国制造”的高尔夫装备持续出口海外,并在2022年与中高协签约,切入国产球杆的新赛道。
资本已经开始为这个判断下注。10月上旬,GXG母公司慕尚集团签约美国高端高尔夫品牌PXG,拿下其中国市场独家代理权,交易金额与代理期限未披露。PXG由 GoDaddy创始人Bob Parsons在2014年创立,拥有约900项全球专利、销售网络覆盖近50个国家,2015年首款铁杆单支定价350美元,“贵”是这个品牌的底色。
而慕尚集团以男装起家,2007年成立、2019年在港股上市,线下门店近千家,却在主业承压之下——2026年上半年预计纯利1800万元至2500万元,同比增长103%至182%,实为低基数下的反弹——需要一条新曲线。它选择切入的是高端运动时尚,这是2026年少数仍在高增长的服装细分:一季度昂跑亚太区按固定汇率计增长61.4%、亚玛芬大中华区增长44.5%。慕尚没有选择收购或自建,而是用代理模式切入,依托其在高端购物中心的渠道与会员体系运营PXG。
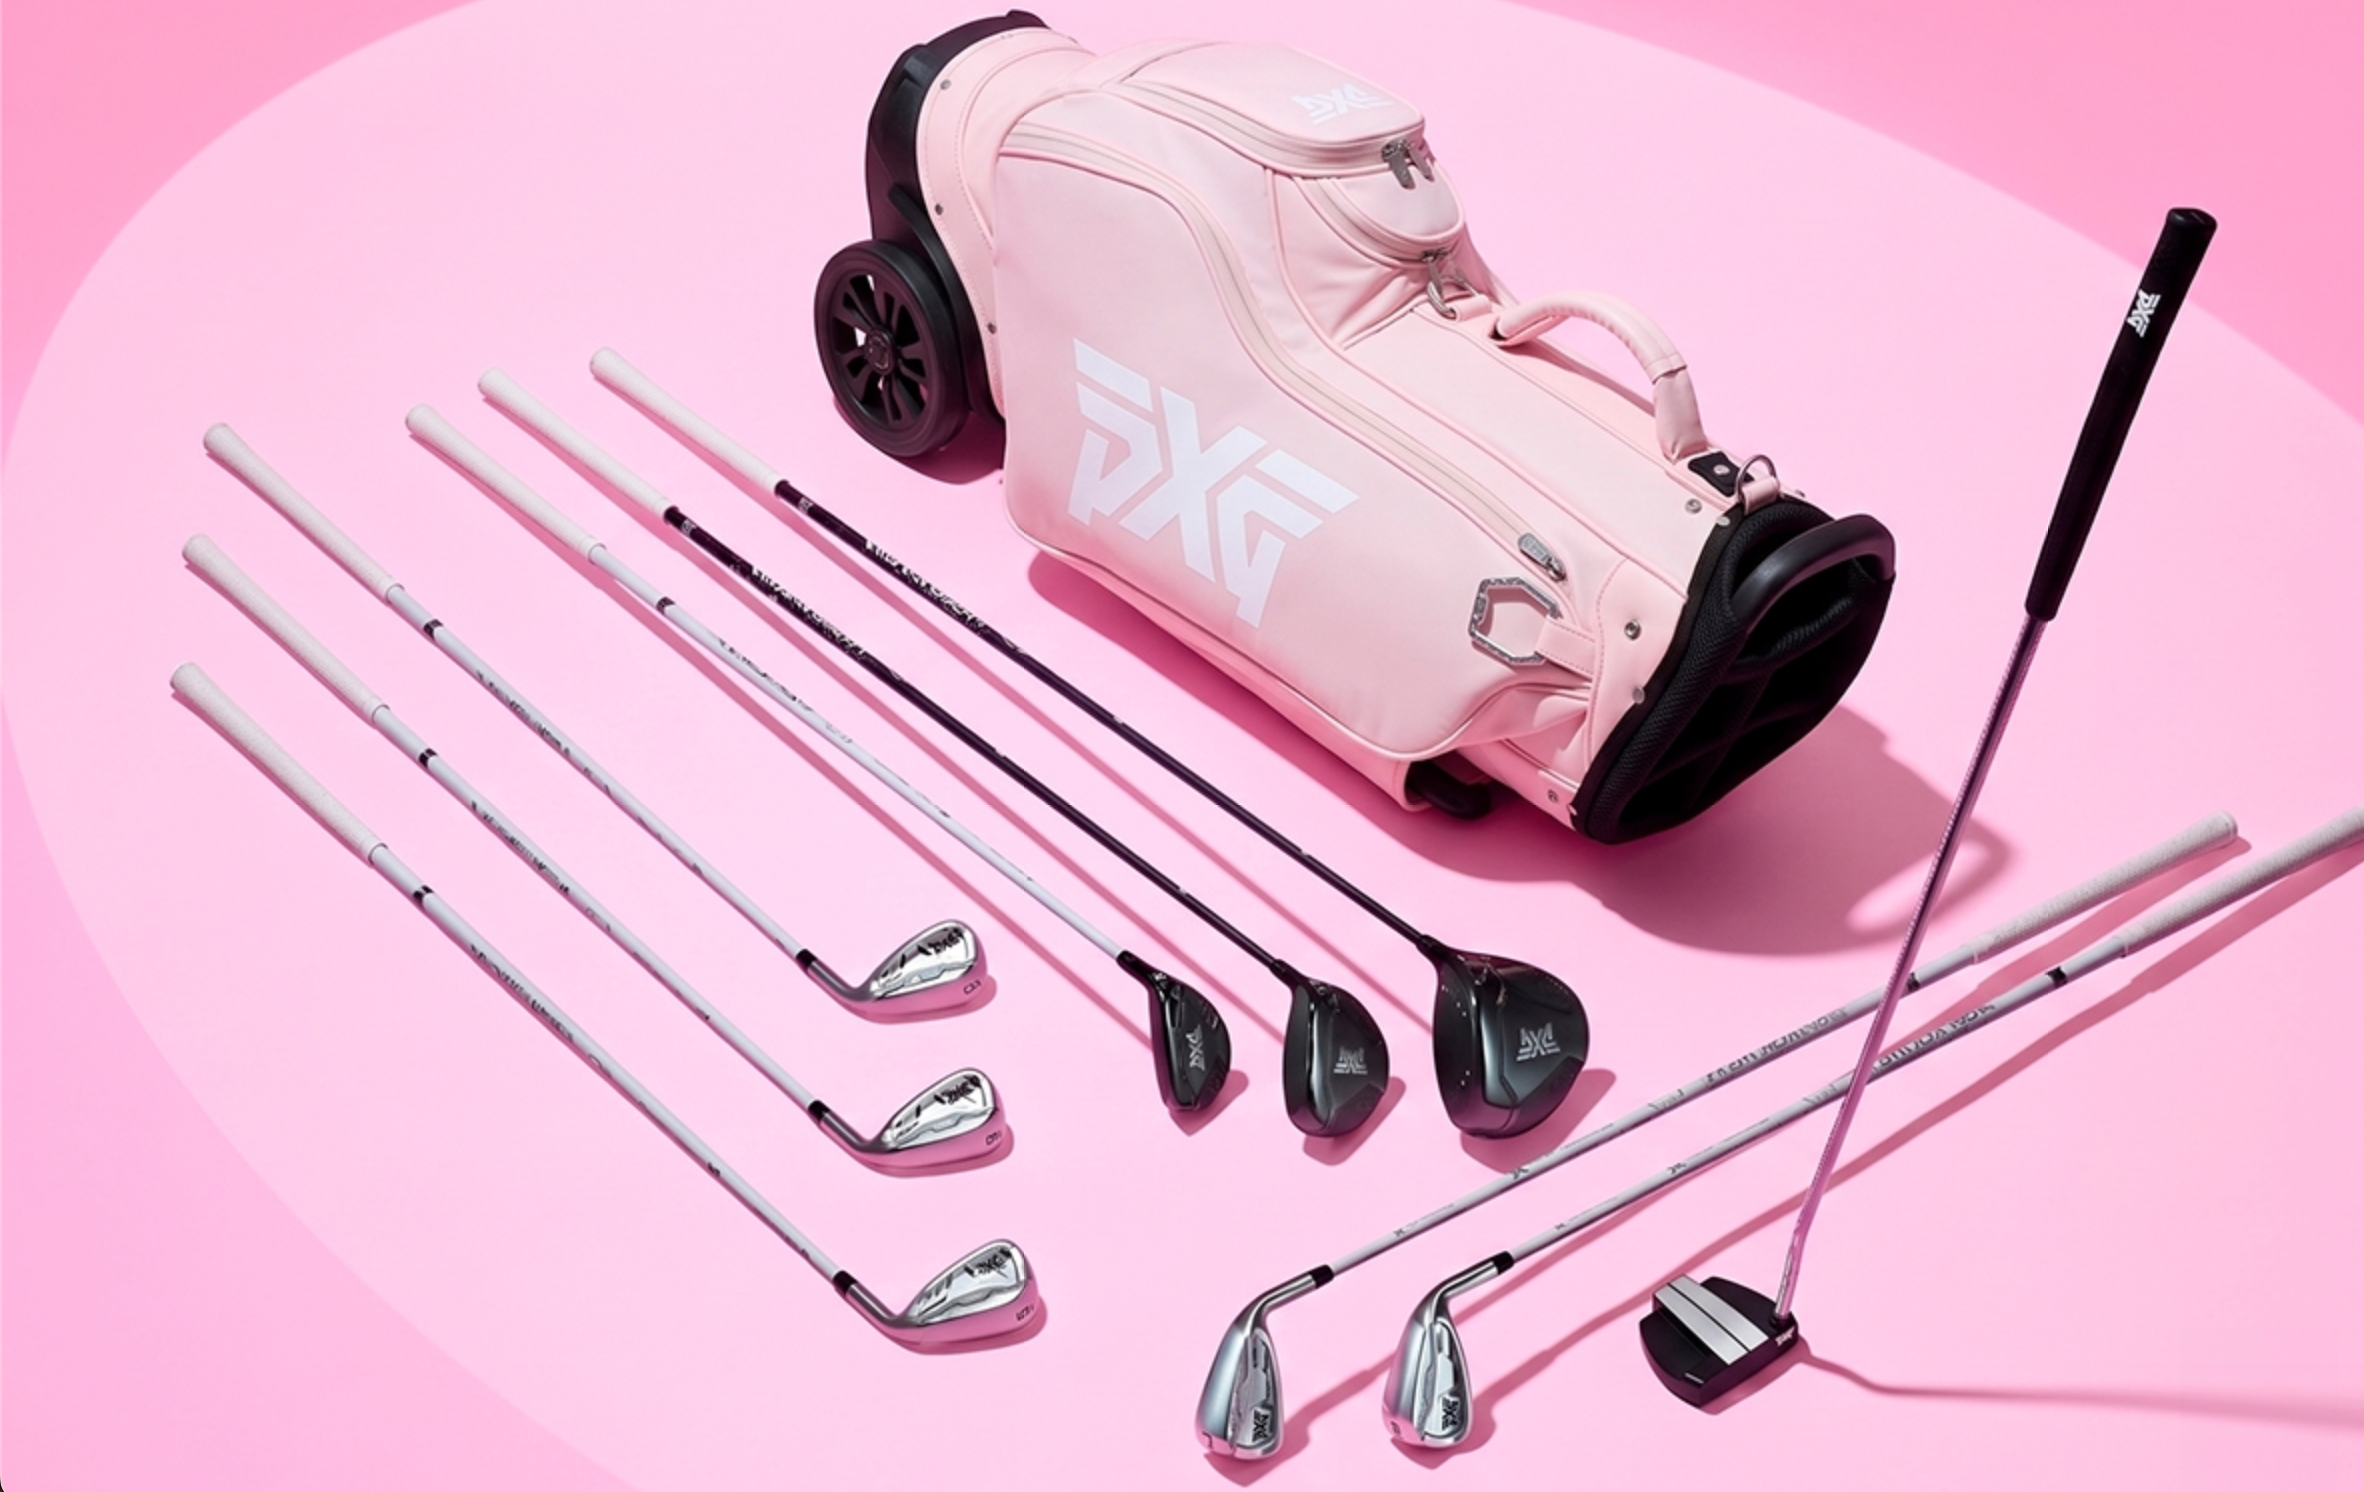
高尔夫服饰与装备这条轻资产赛道本身,也正在重新洗牌。靠高尔夫服饰的精准卡位、一度把毛利率做到接近80%的比音勒芬,靠高尔夫服饰的精准卡位一度享受超高毛利率,2025年净利润却同比下滑29.46%、销售费用激增25.2%,被迪桑特等对手抢走了一批客户。即便2026年上半年利润回升18.41%,但主要依靠的还是低基数下的反弹。从迪桑特、FILA GOLF到lululemon,再到如今携奢品球具入局的PXG——这条高端赛道,早已从一家独大走向多方混战。
球场数量减半,是过去二十年留下的最直观数字。但高尔夫这门生意没有缩小,它只是换了形态:从依赖球场的重资产,转向装备、服饰、室内和培训这些更轻、也更年轻的环节。对一个16岁的业余冠军、对一家跨界而来的服装集团、对一群把高尔夫当作孩子培养路径之一的家长而言,机会都不再停留在那块草坪上。


