 三一生活网
近日,深圳市华普微电子股份有限公司(下称 "华普微")更新披露创业板上市招股书。这家以 Sub-1GHz 无线射频芯片为核心的厂商,账面盈利丰厚,却在研发投入、供应链独立性、募资合理性与公司治理四个维度同时亮起 "黄灯",引发市场关注。
研发费用率不足行业均值四成
华普微主营以 Sub-1GHz 技术为核心的无线通信射频芯片及模块,以及高精度传感器芯片。Sub-1GHz 波长更长、绕射能力更强,传输距离可达数公里,特别适合地下管网、仓库、楼宇、野外等信号难覆盖的环境,典型场景包括水电燃气表、农业传感器、工业监测、安防报警、车库门、智能家居传感器和野外环境监测。
2023—2025 年,华普微营收分别为 4.42 亿元、5.27 亿元、5.97 亿元,归母净利润分别为 1.3 亿元、1.68 亿元、1.91 亿元,净利率30%左右。
界面新闻记者注意到,看似较强的盈利能力背后,是公司对研发较为“节约”。无线射频芯片是典型的技术、资本密集型领域,流片、验证、协议栈迭代都需要持续真金白银的投入,研发强度直接决定产品代际差距和市场地位。
招股书显示,2023年至2025年,华普微研发费用分别为4141.50万元、4956.06万元和5561.58万元,研发费用率分别为9.37%、9.40%和9.31%。界面新闻记者查阅同行业可比公司发现,泰凌微去年研发费用率 27.17%,乐鑫科技 23.52%,磐启微 27.90%,行业平均 23.07%,华普微研发费用率不足行业均值四成,且各期均落后同业。
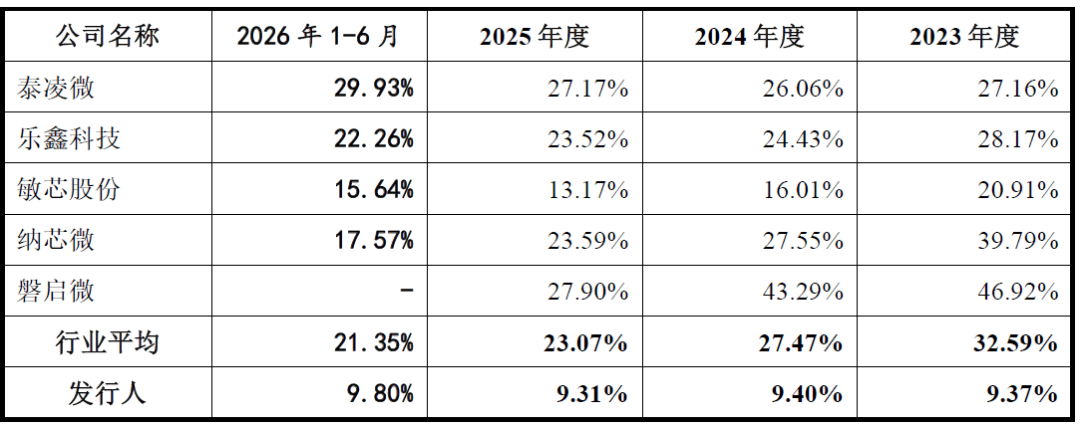
会计师李耀对界面新闻记者表示,芯片设计属于典型的高研发投入行业,研发费用率长期显著低于同业,将拖累新产品规划与技术储备;若无法维持足够的技术投入,产品竞争力和增长天花板都可能受到制约。换言之,今天的利润可能建立在既有产品的 "吃老本" 上,而明天的产品管线未必撑得起市场对一家芯片设计公司的成长预期。
向竞争对手采购芯片比例逐年提高
比研发投入不足更令市场警惕的,是华普微与部分竞争对手之间 "既是同行、又是供货方" 的关系。
目前,国内 Sub-1GHz 无线通信射频芯片及模块市场仍由国际厂商主导。2025 年,德州仪器、恩智浦、升特半导体(Semtech)、芯科科技(Silicon Labs)分列前四,合计占据37.4% 的市场份额;华普微以 3.5% 的市占率位列第五。
界面新闻记者注意到,华普微在招股书中将芯科科技、升特半导体列为 "直接竞争对手"—— 也就是说,这两家境外厂商既是华普微在市场上正面交锋的对手,又是其外购芯片的主要供应商。再加上代理商好上好,这三方构成了华普微供应链上的关键一环。2023 年、2024 年、2025 年及 2026 年上半年,华普微向这三家合计采购金额占总采购金额的比例分别为 30.02%、33.41%、37.55% 和 41.14%,四年间累计抬升约 11.1 个百分点,2026 年上半年已超过四成。
之所以会出现这种 "向对手买货" 的局面,源于华普微业务结构中包含两块特殊收入:一是贸易类产品(即直接转售第三方芯片),二是基于第三方芯片开发的产品(即以他人芯片为核心进行方案集成)。从收入结构看,2023 年这两类业务合计占比为 36.4%,到 2026 年上半年升至 39.28%。
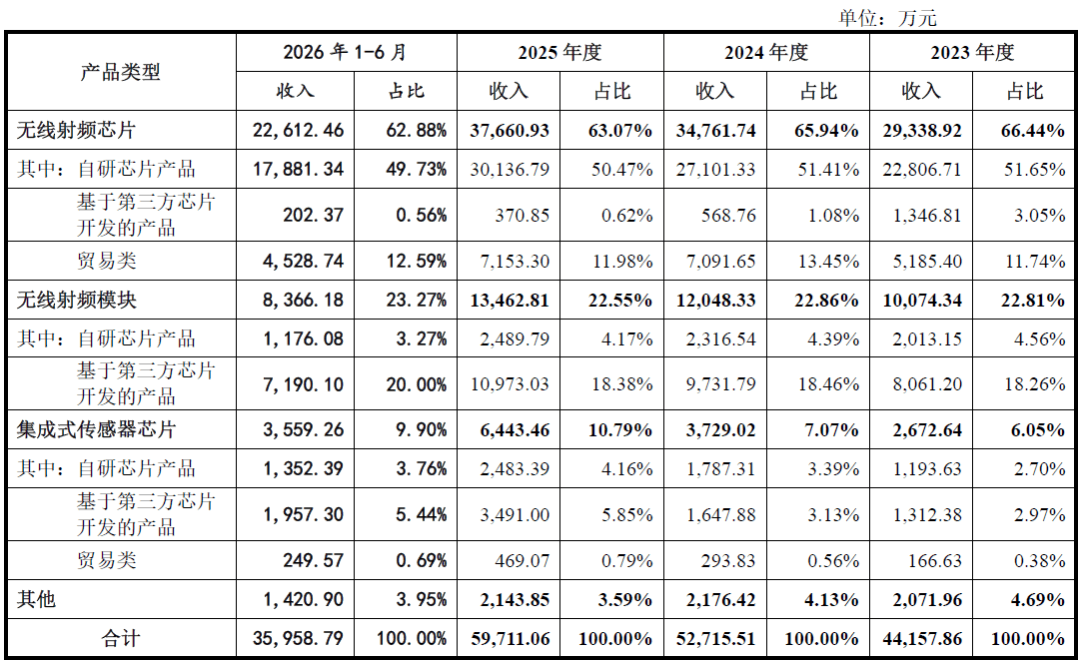
从华普微角度看,开展贸易及基于第三方芯片开发的业务,初衷是借此接触终端客户、寻求将其转化为自研芯片及方案的机会。但从实际效果看,这一策略的转化成效并不理想
业内人士王磊在接受界面新闻记者采访时分析称,向海外竞争对手采购关键芯片,一方面可能面临供应链被 "卡脖子" 或断供的地缘政治风险,一旦国际形势变化或竞争对手调整供货策略,公司经营将直接受到冲击;另一方面,这种深度依赖也在持续侵蚀自身的独立竞争力,公司在产品定价、技术路线选择和战略空间上都会受到上游供应商的制约。
募投项目购置办公楼
界面新闻记者注意到,本次创业板 IPO,华普微拟募集资金 22 亿元,投向五大项目:无线射频芯片及模块研发及产业化、信号链芯片研发及产业化、超声波流量计量及传感产品研发及产业化、总部基地及研发中心升级,以及市场拓展及技术支持服务网络升级。
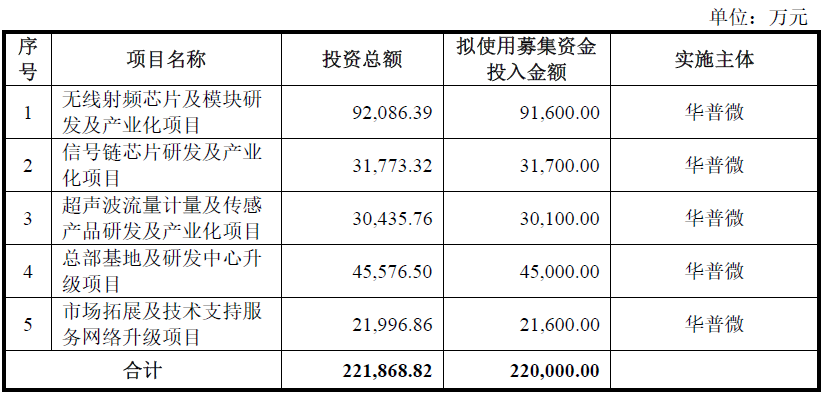
然而,华普微似乎并不缺钱。截至 6 月 30 日,公司账面货币资金 1.24 亿元,交易性金融资产 6.38 亿元,两项合计约 7.62 亿元;同时,公司没有任何短期借款和长期借款,资产负债率不足 10%。公司还在报告期内连续进行现金分红 ——2023 年、2024 年、2025 年分红金额分别为 4000 万元、5000 万元和 5100 万元,三年累计分红 1.41 亿元。一边是账上现金充裕、持续分红,一边是向市场募集 22 亿元,这种 "既要又要" 的资金安排,引发市场对融资必要性的关注。
更受争议的是募资具体去向。华普微此次募投的五个项目中,有四个项目需要通过购置办公楼来解决研发与办公场地问题:无线射频芯片及模块研发及产业化项目总投资 9.18 亿元,其中场地费用 1.48 亿元;信号链芯片研发及产业化项目总投资 3.2 亿元,场地费用 4885 万元;超声波流量计量及传感产品研发及产业化项目总投资 3.04 亿元,场地费用 3995 万元;总部基地及研发中心升级项目总投资 4.56 亿元,场地费用 1.85 亿元。四项场地费用合计达 4.2 亿元,约占拟募资总额的 19.1%。
会计师张敏在接受界面新闻记者采访时表示,芯片设计企业属于典型的轻资产、重研发属性,核心竞争力在于人才和技术积累,而非办公场所。募投项目若大量配置于物业购置,显然不是把 "钱花在刀刃上";尤其在账面货币资金充足、资产负债率极低的情况下仍大额募资,监管层通常会重点关注募投项目的必要性与合理性。
界面新闻记者还注意到华普微的治理结构安排,公司董事林天雁于 2025 年 10 月入职公司,仅两个月后便同时兼任董事会秘书与财务总监两个关键职务。
中国证监会发布的《上市公司董事会秘书监管规则》已于 2026 年 5 月 24 日起正式施行。该规则明确要求:董事会秘书不得兼任经理、分管经营业务的副经理、财务负责人。这一规定的立法初衷,是消除董秘 "既当运动员又当裁判员" 的角色冲突 —— 董秘作为公司信息披露的第一责任人,应独立审核财务信息的真实性与完整性。
尽管该规则设置了至 2027 年 12 月 31 日的过渡期,但华普微在拟 IPO 之际即由同一人同时身兼董秘与财务总监,仍与监管层力推的 "董秘专职化" 导向存在冲突。
投行人士杨鸣在接受界面新闻记者采访时表示,证监会新规明确禁止董秘兼任财务负责人,核心逻辑是防止财务编制与信息披露审核之间的利益冲突。拟上市公司在招股书披露阶段即呈现此种职务叠加,虽处于过渡期内尚有调整空间,但或会引发交易所对公司治理规范性、内控有效性的重点问询。


