 三一生活网
界面新闻记者 |
界面新闻编辑 | 许悦
11 月 9 日,荣昌生物公告称,拟从关联方荣昌制药引进泛 RAS(ON)小分子抑制剂的全球独家权益。交易完成后,该药在全球的研究、开发、注册、生产和商业化权利均归荣昌生物独有,且不可撤销,公司还可以将相关权利再转授给第三方。
根据协议,此次交易首付款、最高里程碑付款分别为5000万元、48.7亿元,另有按净销售额3%至7%支付的特许权使用费。
从支付结构看,5000万元首付款约占交易对价金额的1%,其余款项与研发、销售节点挂钩。这意味着,对卖方荣昌制药而言,落袋为安的部分有限,考虑到该产品尚处 I/II 期临床早期,能兑现多少远期收益尚未可知。
但对买方荣昌生物而言,企业眼下的支出可控,且以5000万元就踏入了新赛道。但同样,未来是未知数。
另外,此次交易构成关联交易。公告显示,买卖双方同受王威东、房健民等十名自然人的共同实际控制,两家公司多位高管交叉任职;荣昌制药是荣昌生物的关联法人。本质上,这是荣昌系内部的一次资产买卖。
围绕关联交易定价、资产估值依据等问题,界面新闻向荣昌生物发送了采访提纲,截至发稿未获回应。
11月10日,荣昌生物A股盘中涨超4%。截至收盘,荣昌生物A股报99.79元/股,涨1.81%,最新市值约482亿元。
荣昌生物是国内最早一批探索开发生物创新药的药企,它于2008 年在烟台创立,由老牌药企荣昌制药与海归科学家房健民联合创办。在过去,荣昌制药的中药业务很出名,如肛泰、甜梦、银杏叶片、舒肝和胃丸等。
2020年11月,荣昌生物登陆港交所。2022年3月,它又在上交所科创板挂牌,成为了一家A+H两地布局的生物药企。目前,荣昌生物手握两款"首创"产品。一款是泰它西普,系全球首个双靶点系统性红斑狼疮治疗药,此后适应症持续拓展;另一款是维迪西妥单抗,为中国首款国产抗体偶联药物。
但问题也恰在此处——成立十余年、手握两个"首个"头衔的荣昌生物,至今也只有两款产品拿得出手。对一家创新药企而言,两款药能撑起的想象空间终归有限,这也正是理解这单泛 RAS(ON)小分子抑制剂交易的关键点。
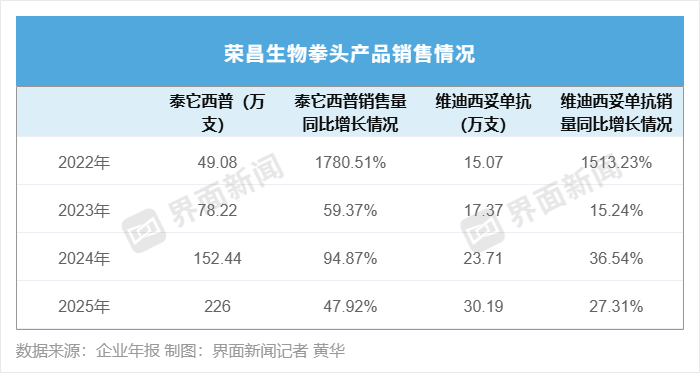
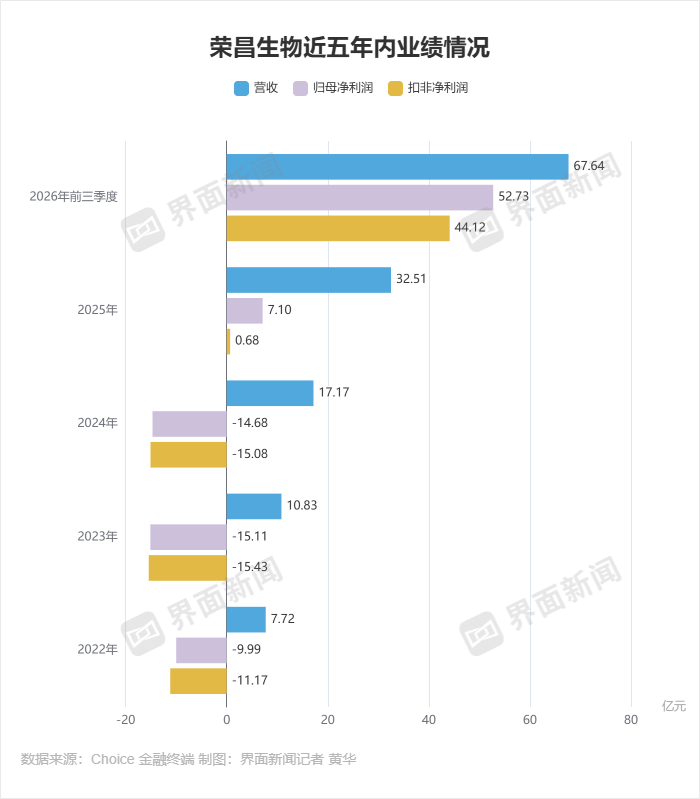
从业绩上看,2025年,荣昌生物实现营业收入32.51亿元,其中生物药产品销售收入合计约23亿元。年报显示,泰它西普和维迪西妥单抗的销量分别是225.5 万支、30.19万支,销量同比增长47.9%、27.3%。
界面新闻梳理年报数据发现,2022 年至 2025 年,泰它西普和维迪西妥单抗的销量持续攀升,2025 年仍保持20%以上的同比增速;但与上市初期的高增长相比,两款产品的放量速度已明显放缓。这意味着,公司需要新的产品接棒,才能维持业绩的增长曲线。不过,这款引进的泛 RAS(ON)抑制剂尚处临床早期,距离贡献销售收入还有相当长的路要走。
此外,在过去几年,荣昌生物在管线交易(BD)领域上多以卖方角色出现。比如,维迪西妥单抗已授权Seagen(辉瑞)、泰它西普已授权Vor Bio、RC28-E已授权参天制药、RC148已授权艾伯维。相较之下,荣昌生物此次以买方身份出手。
结合荣昌生物在管线交易领域的角色变化来看,企业当前动作存在三种可能性。一方面,荣昌生物的管线焦虑可能在增强,企业需要开启采购以补充管线。另一方面,荣昌系也可能在尝试体外孵化、再注入上市公司的管线补充方案。
当然,也有可能是荣昌生物看好RAS领域的价值,在发现潜力股之际快速入手。不过,检验这三种方向的标准是统一的,也就是这款尚处在临床早期的产品,最终能走到哪个阶段。
从时间节点上看,今年RAS领域有药物获批,是较为重要的行业进展,可能激励药企布局。CIC灼识执行董事卢李康此前在接受界面新闻采访时表示,海外药企Revolution Medicines的广谱RAS抑制剂daraxonrasib于今年8月获美国食品药品监督管理局批准,用于特定转移性胰腺癌患者,是RAS靶向治疗的重要里程碑,也为后续药物开发提供了临床验证,赛道竞争正在加快。
此外,由于荣昌生物近年的授权交易较多,企业业绩波动较大。并且,企业在2022年-2024年连续亏损3年。
RAS赛道今年有所升温。在制药界,RAS靶点久负"难以成药"之名。通俗地说,普通小分子药物像一把钥匙,要插进靶点的锁孔才能起效,而KRAS几乎没有锁孔,这也是它难以成药的原因。界面新闻此前报道,临床前口服 KRAS G12D(ON)抑制剂 SPR2015 的开发方思璞锐,已将其全球独家权益授予跨国药企默沙东。
而思璞锐和默沙东这笔交易的首付款达4亿美元,约合人民币27亿元。据行业媒体医药魔方Info报道,该首付款创下了全球临床前资产对外授权交易首付款的最高纪录。它也能证明药企在RAS赛道的投入决心。
11 月 10 日,CIC 灼识咨询总监刘宇琪在接受界面新闻采访时表示,泛 RAS(ON)小分子抑制剂突破了传统药物仅能覆盖单一突变的局限,可同时作用于 G12D、G12V 等高发突变亚型,并直接靶向激活态以延缓耐药。鉴于胰腺癌、结直肠癌等 RAS 高突变瘤种长期缺乏有效靶向治疗,该靶点理论上具备百亿美元级的峰值销售潜力。
不过她同时向界面新闻指出,这类药物的成败取决于临床安全窗口——正常细胞同样依赖 RAS 通路,广谱抑制的在靶毒性是核心壁垒;能否在抗肿瘤活性与患者耐受性之间取得平衡,将决定其走向规模化放量,还是局限于耐药末线的细分市场。


