 三一生活网
SNE最新榜单再列第十,增速领跑TOP10。
10月2日,韩国研究机构SNE Research(下称SNE)发布2026年1-8月全球动力电池装车量榜单。瑞浦兰钧以20.3 GWh装车量位列全球第十。
继1-7月进入全球前十后,瑞浦兰钧在最新累计榜单中再度上榜,前十位置的稳定性进一步增强。
2026年已过大半,锂电行业的竞争逻辑正在发生微妙而深刻的变化。
价格战最惨烈的阶段或许已经过去,但产能过剩的阴影仍未消散,二线电池企业的生存状态持续分化。
在这样的节点上,瑞浦兰钧交出了在全球动力电池格局中“稳居前十”的持续表现,以及一份上半年净利润超去年全年的中期成绩单。
然而,与亮眼的表现形成鲜明对照的,是舆论场上的另一番景象。
如果你在搜索引擎中输入“瑞浦兰钧”四个字,大概率不会第一时间看到“半年净利超去年全年”或“全球动力电池前十”这样的关键词。取而代之的,是一些标签化的质疑性表述。
这并非瑞浦兰钧一家的遭遇。
当前,锂电行业舆论环境正陷入一种尴尬的错位。企业埋头做技术、调结构、交出成绩单,而外界讨论最多的,却仍是几篇被反复翻炒的旧闻和片面解读。
公告、财报中每一个数字都可能被拆解成吸引眼球的标题。真正值得被看见的产业逻辑,在这场流量竞争中被淹没。
当标签先于事实抵达,回到榜单和数据,或许是更接近这家公司真实面貌的方式。
瑞浦兰钧的2026年,值得放在产业逻辑里重新看一遍。
8月26日晚间,瑞浦兰钧披露了中期业绩。
数据显示,今年上半年,瑞浦兰钧实现营收149.16亿元,同比增长57.2%;归母净利润7.04亿元,而2025年全年的净利润为6.81亿元。仅用半年时间,瑞浦兰钧的利润便已超过去年全年水平。
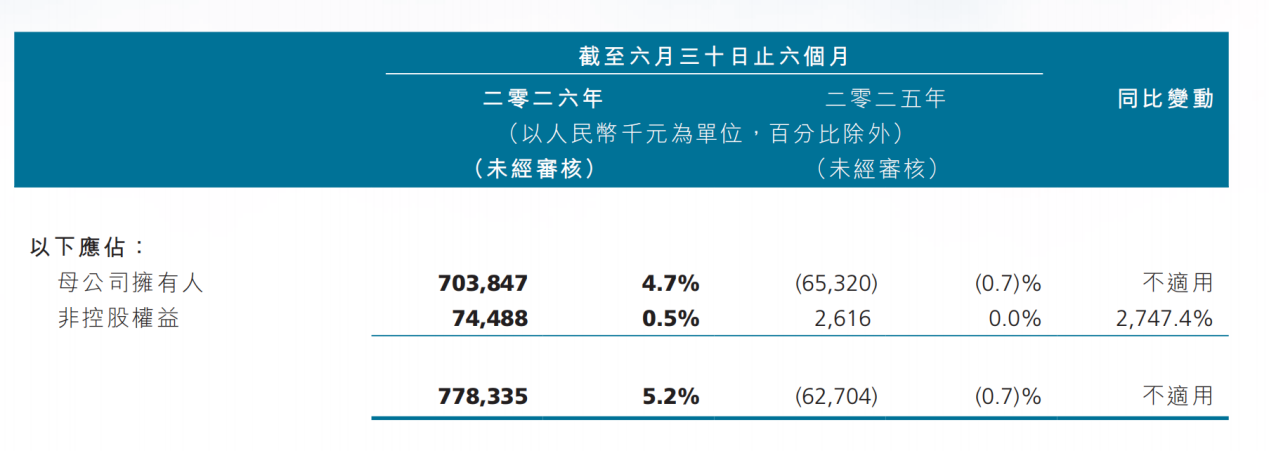
毛利端方面的改善更为直观。上半年毛利达到19.8亿元,同比增长138.8%;毛利率由上年同期的8.7%提升至13.3%,提升了4.6个百分点。从财报数据看,瑞浦兰钧的盈利改善有明确的业务支撑,经营质量正在实质性修复。
出货量层面,今年上半年,瑞浦兰钧共销售42.7 GWh锂电池产品。其中,动力电池出货15.5 GWh,同比增长14.8%,产品收入同比增长29.8%;储能电池出货27.2 GWh,同比增长43.9%,产品收入同比增长81.5%。
动力与储能业务的收入增速远快于出货增速,说明瑞浦兰钧的电池产品单Wh价值量在持续提升。在锂电企业普遍激烈争夺市场份额与出货量的阶段,瑞浦兰钧选择走了一条不容易,但更符合商业逻辑、更务实可持续的慢扩产能、稳提价格的发展道路。
动力电池全球排名的突破更具标志性意义。
根据SNE最新数据,2026年1-8月,瑞浦兰钧以20.3 GWh的动力电池装车量位列全球第十,同比增长126.3%,是TOP10中增速最快的企业;市占率达到2.4%,较上年同期的1.3%明显提升。
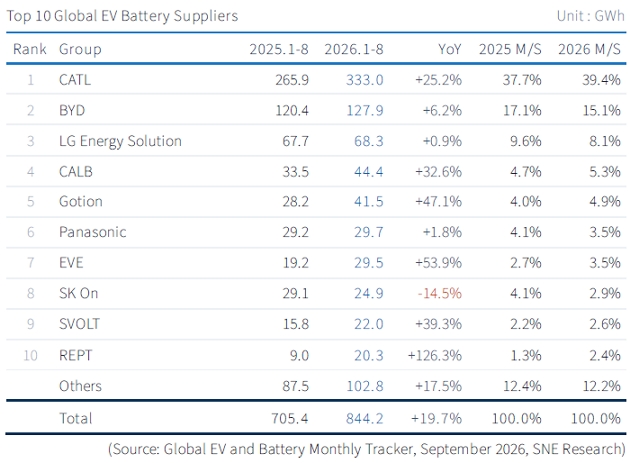
在全球动力电池装车量前十榜单中,中国企业占据七席,合计市场份额达73.2%,瑞浦兰钧已成为这张中国名片上的重要一笔。
业绩的大幅好转并非偶然,除了需求回暖等行业共性因素,瑞浦兰钧自身的经营策略的转向也是十分重要的一环。
2021年8月,瑞浦能源与上海兰钧新能源两家企业报表合并为瑞浦兰钧,并于2023年12月上市港交所,但当时经营层面未统一。瑞浦兰钧储能事业部销售代表曾向界面新闻等媒体称,由于双方之间存在资源不匹配、内部竞争激烈等问题,导致公司曾陷入过价格内卷,造成品牌价值受损。
2024年10月,冯挺上任瑞浦兰钧总裁后,两家公司在经营层面实现真正合并,并提出“坚决不卷低价”的市场策略。瑞浦兰钧开始汇集资源,统一价格,以消除内部损耗问题,两家公司的客户资源以及产能也得以整合。
“我们愿意和价值观一致的客户保持长期深度合作,实现互利共赢,对于纯价格导向的订单,我们内部会有严格的审核机制。”前述销售代表说。
这一转向在两大业务线上同步落地。
动力电池端,瑞浦兰钧在客户选择上进一步向头部整车企业集中,目前主要合作客户包含上汽通用、上汽大众、东风日产、吉利、Stellantis等,果断放弃纯价格导向的低利润订单或存在较大回款风险的订单。储能端订单同样倾向海外高毛利市场以及高质量客户。
瑞浦兰钧代表人士在今年3月的媒体交流中对此曾有过明确表述:“订单如果是亏损的,即使能带来出货量,没有长期战略意义,我们肯定是不会去做的。”
这种做减法的策略,在短期内可能会牺牲出货量的绝对增速,却能够换来毛利率的实质性修复和现金流的显著改善。
当前,全球储能市场正经历一轮结构性爆发。据InfoLink全球储能供应链数据库,2026年上半年,全球储能电芯出货量超过460 GWh,同比大增约94%。这一增长的核心驱动力来自海外。
而在这一轮全球储能需求爆发中,瑞浦兰钧的卡位相当精准。
今年上半年,瑞浦兰钧储能业务的收入占比达到61.9%,为第一大收入来源,较去年同期提升8.3个百分点。
在排名方面,瑞浦兰钧援引SNE数据称,今年上半年,全球储能电池出货排名第六,户用储能电池出货全球第一,工商业储能电池出货全球第二。
海外订单的密度则是一个硬核的注脚。
3月意大利国际可再生能源展上,瑞浦兰钧与7家欧洲合作伙伴签署的8.3 GWh储能系统供货协议是标志性事件;6月慕尼黑能源展期间,瑞浦兰钧再度与多家欧洲客户签署GWh级别供货协议,进一步拓展了在欧洲储能市场的影响力。
据瑞浦兰钧方面此前透露,第三方调研机构的数据显示,在欧洲最受用户欢迎的前五大户储集成商品牌中,有三家以瑞浦兰钧作为核心电芯供应商。在澳洲等市场,部分头部储能企业也将瑞浦兰钧列为核心电芯供应商。
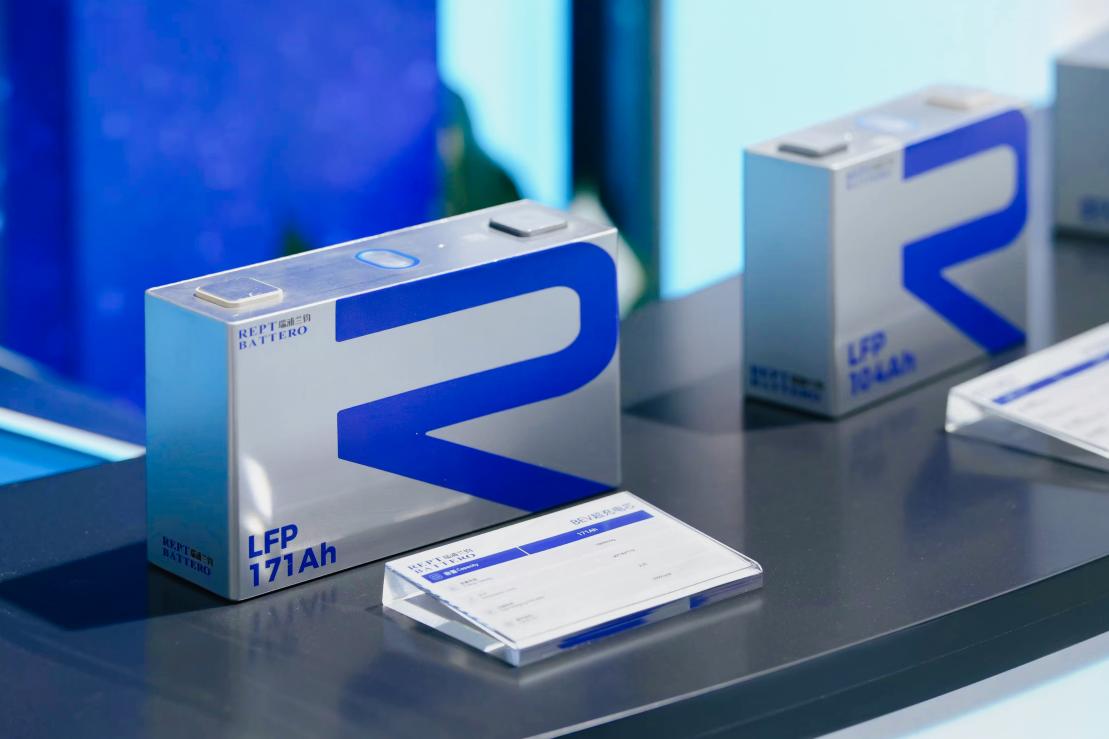
与此同时,产品端也在同步升级。瑞浦兰钧持续推进392Ah、588Ah等大容量储能电芯及Powtrix®6.25 MWh储能系统等产品迭代。
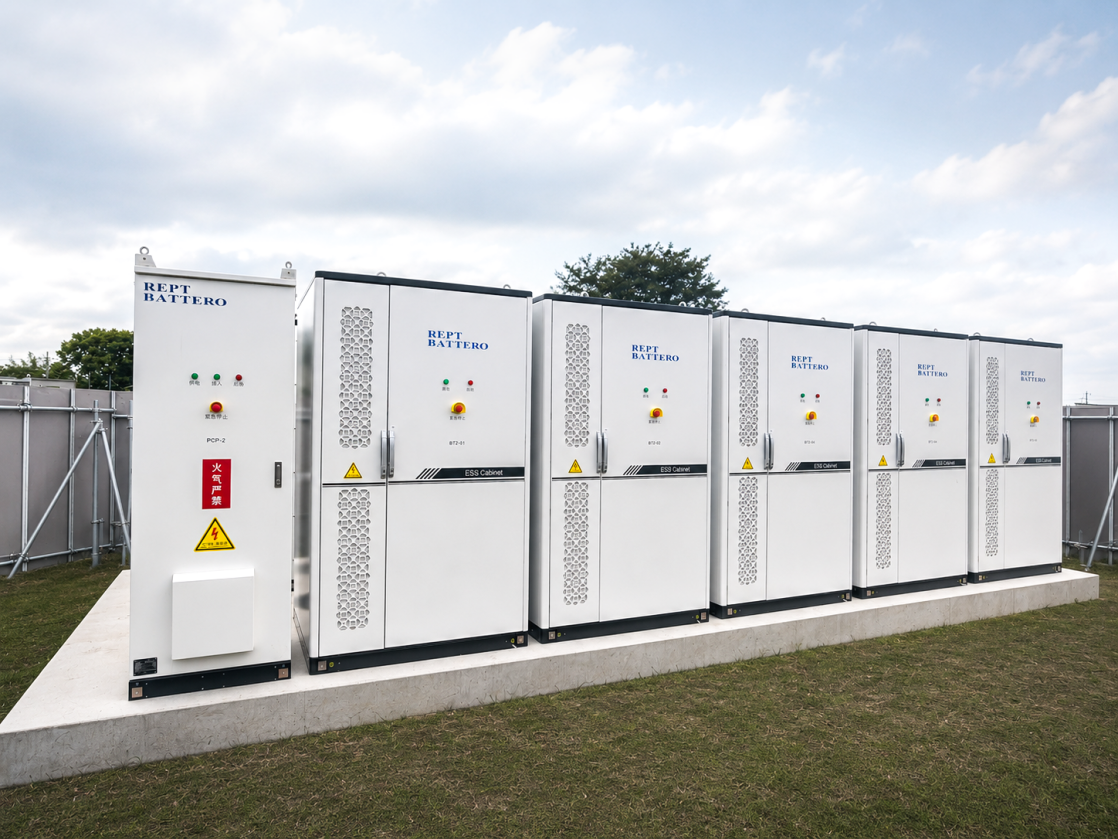
从产品结构看,瑞浦兰钧不再只是集成商的电芯供应商,而是开始具备直接向终端市场交付系统产品的能力。
在乘用车动力电池市场被宁德时代和比亚迪两强格局主导的背景下,瑞浦兰钧选择了一条更务实的路径,即更多地深耕商用车。
瑞浦兰钧动力板块最值得关注的增长极,就是商用车重卡赛道。
电车资源行业研究院统计数据显示,2026年上半年,国内新能源重卡动力电池累计装车量达到61.13 GWh,较去年同期的32.04 GWh大幅增长90.8%。据行业统计,新能源重卡渗透率已攀升至40%以上。
重卡电动化不再是少数港口、矿区的试点,而是在进入更大规模的运营市场。
据电车资源行业研究院统计,上半年,瑞浦兰钧新能源重卡电池累计装车量达到3.33 GWh,同比大幅增长188%,以5.4%的市占率坐稳行业前五。
相较于头部玩家在重卡领域多年的布局积累,瑞浦兰钧真正深度切入这一赛道的时间并不长。
通过针对精细化的场景推出定制产品的策略,瑞浦兰钧在短时间内完成了从“参与者”到“前五”的跨越。
瑞浦兰钧以 “系统+电芯”布局重卡市场,覆盖港口、矿区、城际及干线运输,满足快充、轻量化、长寿命和高载重需求。
系统层面,辰星S系列电池系统产品主打轻量化及多电量配置;辰星底盘D800 Pro电池系统实现箱体长度缩短10%;系统减重14%。
电芯层面,辰星268 Ah电池支持4C超充、15分钟补能240公里;辰星324 Ah电池寿命达10年150万公里;辰星三元锂电池则在800-1000度电下较铁锂版本减重1.5-2吨。
商用车领域突飞猛进的同时,瑞浦兰钧在乘用车领域的布局也没有落下。
据中国汽车动力电池产业创新联盟统计,今年上半年,瑞浦兰钧国内新能源乘用车装车量达7.08 GWh,以2.84%的市占率位居全国第八,较上年同期提高1.48个百分点。
在围绕瑞浦兰钧的舆论争议中,“过度依赖母公司”是被提及最多的话题之一。部分解读将瑞浦兰钧与青山体系的关联交易描绘成风险信号。
瑞浦兰钧背靠青山系,深度融入其新能源产业链生态,双方的关联交易本质上是生态圈协同效应的集中释放。
在当前电池产能过剩、下游客户付款周期拉长的背景下,瑞浦兰钧的关联方订单为供应链稳定性提供了支撑,增强了供应链的抗周期能力和订单的高确定性。
瑞浦兰钧也在半年报中指出,作为青山体系在新能源板块的核心资产,其与各种原材料供应商建立了友好高效的合作关系,“我们亦可利用青山在产业价值链上游的各种战略工作,并有机会对上游原材料供货商作出战略合作,确保重要原材料的供应。”瑞浦兰钧说。
此外,随着青山体系旗下运营及在建的工业园区面临绿色能源与绿电交通的转型刚需,构建光伏发电、绿电交通等综合解决方案正在成为重要方向。
需要强调的是,从各项数据来看,瑞浦兰钧对青山体系的直接依赖并不深。
今年上半年,瑞浦兰钧来自控股股东及其附属公司的产品销售收入为751.2万元,占总营收比例约0.05%;加上控股股东联营公司销售8.36亿元,合计约8.43亿元,占比约5.6%。
在采购端,向控股股东及其附属公司采购仅412.3万元,向控股股东联营公司采购8.75亿元,两者合计占营业成本约6.8%。
此外,据瑞浦兰钧2025年年报,去年全年,该公司前五大供应商采购占比27.4%,供应商结构较为分散;单一最大供应商采购占比7.3%,不存在单一供应商高度集中。
稳居全球前十、增速领跑TOP10、储能与商用车双线突破……
面对这样一份成绩单,冯挺在品牌日上的表态却颇为克制:
“进入2026年,我们不贪冒进、不追虚热,我们唯一的主线,就是在去年的基础上,持续精进、精益求精,把品质做到极致、把交付做稳做实、把服务做细做好。”
这句话如果放在别的公司嘴里,可能只是场面话。但放在瑞浦兰钧身上,有它自己的分量。这家公司刚刚从亏损走到盈利,比谁都清楚“跑得快”和“走得稳”之间的距离。
在一个习惯用标签定义企业的舆论场里,这种清醒或许比任何排名都更值得被认真对待。


