 三一生活网
界面新闻记者 |
界面新闻编辑 | 许悦
上市一年后,“金表第一股”西普尼的控股股东及上市前股东禁售期在近期届满。
该公司10月14日晚发布解禁后首个股权变动公告:当日该公司一名控股股东通过场内交易以平均每股45.63港元价格,出售10万股公司股份,占公司已发行股份的约0.17%。
西普尼于2025年9月30日在港交所主板挂牌上市。过去一年里,这家公司的股价经历了大起大落。
西普尼的发售价为29.6港元/股,上市首日开盘价达到84港元/股,第二个交易日的收盘价就来到181.4港元/股。此后,西普尼股价一直保持在高位,2026年1月底时,盘中股价一度高达216港元/股,创下迄今峰值。
但在此之后,西普尼股价一路下探,回到百元以下。截至10月16日午间收盘,西普尼股价为44.38港元/股,较历史最高值跌去近80%。目前市值约26亿港元。
西普尼对此向界面新闻回应称,公司股价受多重因素共同影响,出现波动属于正常现象,“某个阶段性的股价不完全等同于公司经营价值和未来发展趋势”。其表示,接下来公司会依靠做实主业、战略规划持续兑现等体现经营价值,赢得资本市场信任。
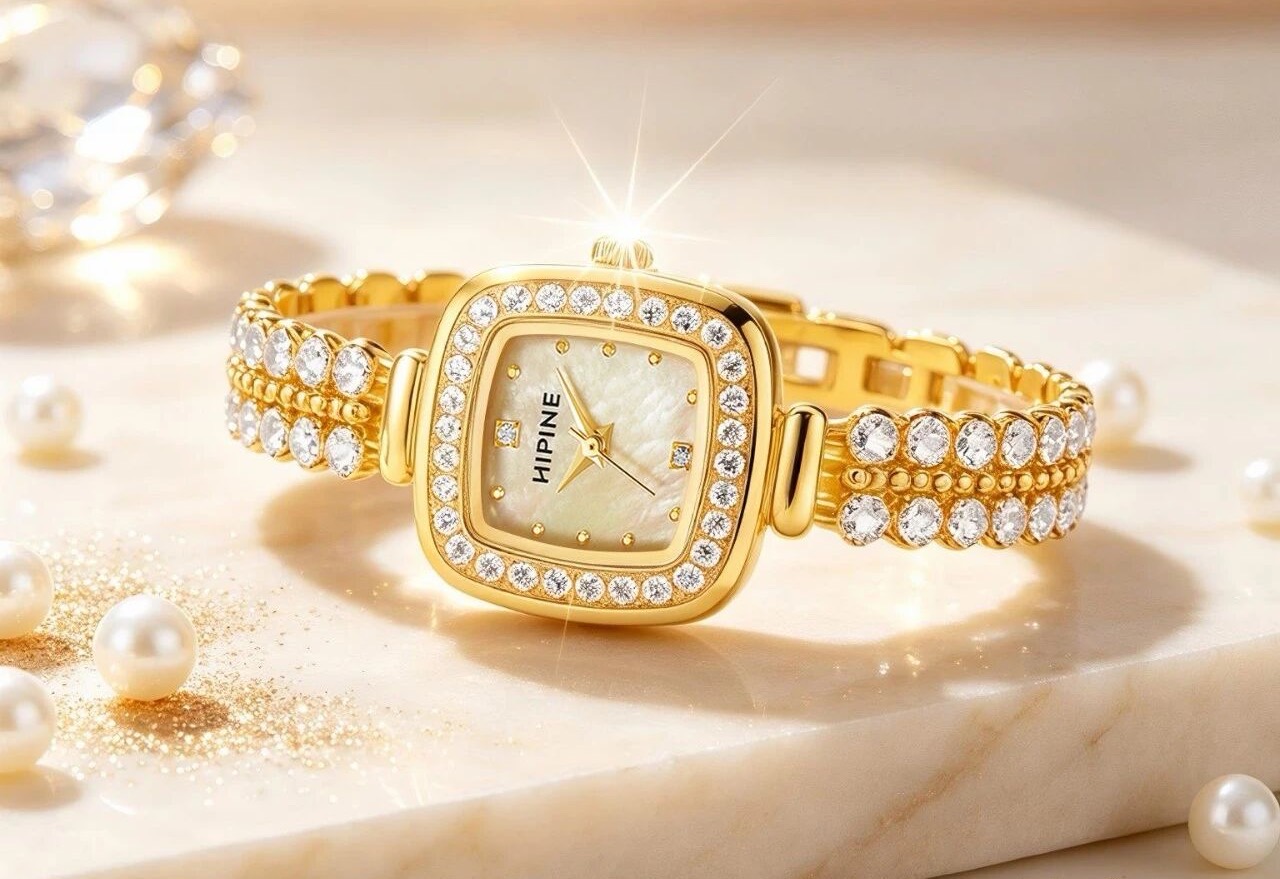
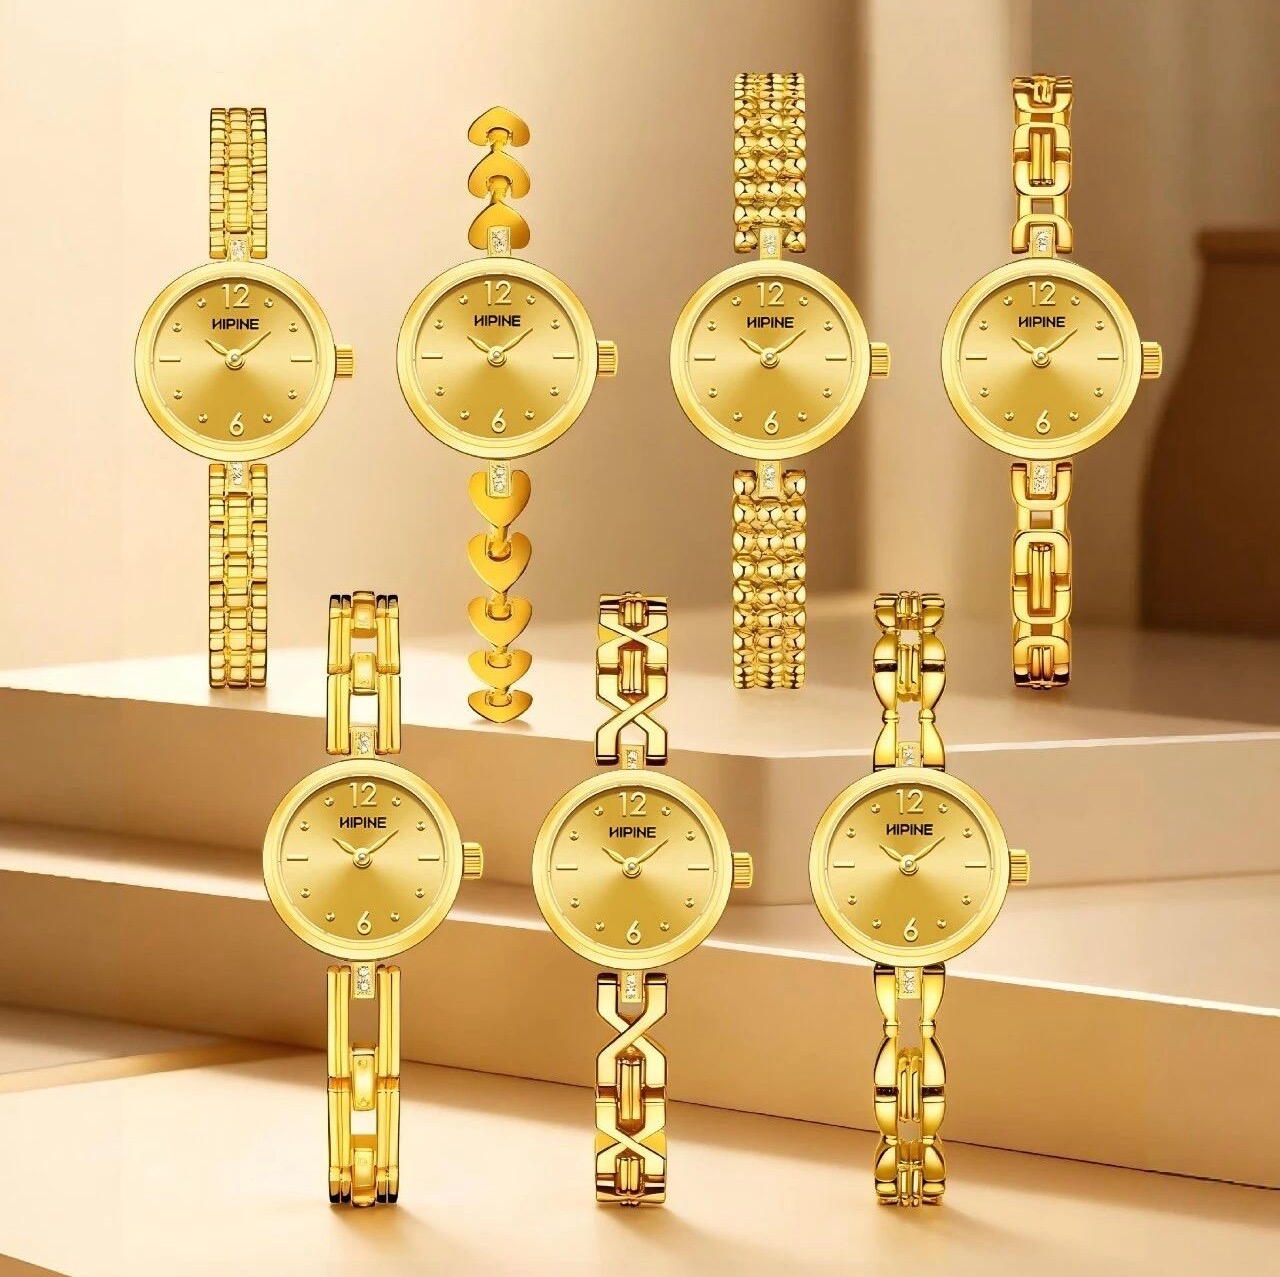
西普尼的主力业务板块是OBM业务,即自行研发、生产、销售自有品牌“西普尼(HIPINE)”金表,品牌和利润都全数自持。其中,智能金表、智能金戒指等智能珠宝和高端文创金表是其近年来重点布局的创新业务。另一板块则是提供ODM服务,为第三方客户设计和生产金饰、金表等。
艾媒咨询CEO兼首席分析师张毅对界面新闻表示,西普尼此前的高估值主要是因为其业务和增长叙事中叠加了黄金、智能穿戴、国潮文化和传统工艺等多重概念,有一定稀缺性。但如今的财务数据一定程度上难以支撑起此前的叙事,市场空间还是较窄,投资者对它的期待也就有限。“加上前期的一些资金撤出,新进入的相对较少,就形成了今天的这个局面。”张毅说。
这种股价“坐过山车”的现象,近些年在港股消费股里不是第一次上演。
随着市场情绪降温、资金转向AI等科技领域,资本市场对消费股的定价逻辑已经发生变化,比起品牌的增长故事,投资者更加关注业绩的兑现能力与增长的可持续性。
典型代表如港股“新消费三姐妹”泡泡玛特、蜜雪集团和老铺黄金,基本都是在2025年中达到市值高峰,此后至今大幅回落。
对比来看,西普尼目前的市盈率还更为坚挺。截至10月16日午间收盘,西普尼市盈率为15.7倍;同为黄金消费股的老铺黄金,市盈率如今降至约7倍。
西普尼上市后交出的财报实际上并不疲弱。
2025年全年,西普尼营收突破5亿元关卡,同比增长33.8%至6.1亿元;2026年上半年营收增速放缓,但也实现了15.9%的增长。
更突出的是盈利能力增强。2025年全年,西普尼的净利率达到16.7%;2026年上半年进一步增至29.7%,同比大增约10个百分点。
这个水平甚至不逊于老铺黄金,后者已经是黄金珠宝上市公司中盈利能力数一数二的。以2026年上半年为例,西普尼因手表销量上升以及强化成本管控,将毛利率提升到41.6%,与老铺黄金相当。但相似的毛利率水平下,老铺黄金的净利率为21.5%,比西普尼低了8个百分点。
但不同于老铺黄金,西普尼的盈利能力不俗,并不是因为它卖得贵、赚得多,更多是因为费用率相对低。
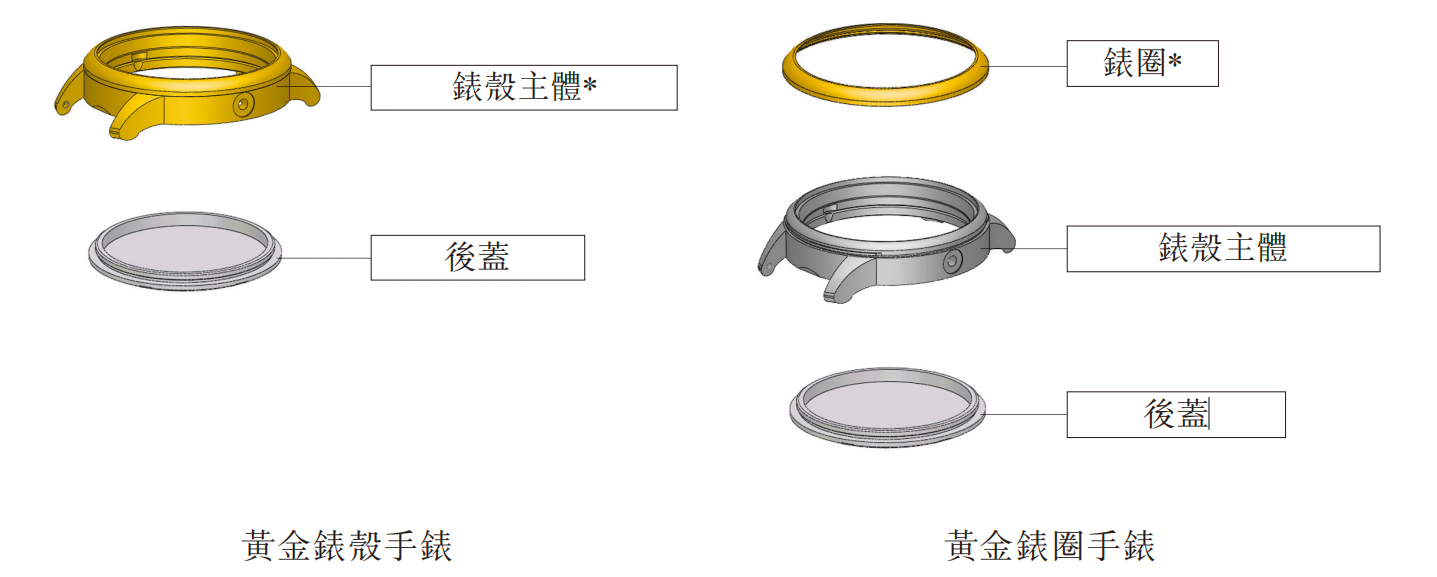
西普尼走的不是高端路线。招股书曾披露,2025年前5个月,西普尼销售的传统手表平均售价近3000元,而智能手表平均售价还要更低,为904元。西普尼的金表基本只在表壳主体和表圈上使用黄金,前述报告期内平均每只手表用到3.44克黄金。
而西普尼在开展OBM业务时,不主要通过直营渠道销售,而是依赖线下3000多家经销门店,故而能省去很大一笔销售开支。
西普尼因此能将销售费用率控制在5%以内,而其他黄金珠宝上市公司多在10%上下。
但这两份财报也暴露出一个问题——驱动西普尼业绩增长的引擎并不稳定。
2025年,西普尼的OBM业务收入下滑,整体营收增长主要来自ODM业务。其中一个重要的大订单来自“客户D”,该客户当年为西普尼贡献了2.6亿元收入,相当于西普尼总收入的超四成。但到2026年上半年,西普尼的ODM业务收入下滑约38%,反而是OBM业务回暖,增长了64%。
西普尼对界面新闻表示,上半年OBM业务的增长得益于渠道网络扩容,包括线下经销网络持续扩容,以及电商渠道放量。
但该公司并未透露,智能金表等创新产品是否拉动了上半年OBM业务的增长。而这一点关乎它此前提出的增长故事是否正在兑现。
比起黄金饰品,金表目前在中国市场还不算是主流黄金消费品类。这既有品类本身特性的原因,例如缺乏如婚嫁这样的刚需场景,不像金饰那样有时尚配搭的强需求;也与公众对该品类的文化认知有关,“印象里金表是土大款戴的,”有消费者对界面新闻说。
金表,尤其是西普尼主打的足金表的市场空间因而较为有限。西普尼招股书中的行业数据显示,中国的足金表市场规模在2024年为4.2亿元,预计2024年到2029年的增速为17%,但到2029年也不过9.3亿元。
为打破传统足金手表的赛道天花板,西普尼提出“黄金+科技+文创”的战略,把目光转向智能手表、智能指环等可穿戴设备,同时在设计上融入更多文化元素,把业务向3C、文化黄金消费领域延伸。
这一战略也符合当下黄金消费市场的转向——品牌不再满足于过去的“原料+工费”模式,纷纷以设计、工艺、文化、品牌等提升溢价能力。西普尼也是循着这一逻辑,希望以科技、文化等附加价值,摆脱与金价的捆绑。“从长期看,智能穿戴和文创金表等新品将进一步丰富收入结构。”西普尼对界面新闻表示。
但这一构想能否真正跑通,还有待检验。
一个还没能让人看明白的问题是:谁会是这类产品的消费者?
西普尼对界面新闻表示,其智能金表业务不是选择“与科技大厂直接竞争数码手表赛道”,而是瞄准珠宝消费客群,走“贵金属珠宝+智能”的差异化路线。
但愿意为智能金表买单的珠宝消费者,可能首先得是金表的受众。足金表在中国的客群更多在三线及以下城市——按行业数据,2024年国内市场卖出的足金表,约55%都流向了这些地区。
而据艾媒咨询《2025年中国智能手表市场发展状况与消费行为调查数据》,智能手表的受众主要是生活在二线和新一线城市、中高收入的中青年群体,低线城市仍待拓展——从积极的角度看,西普尼仍有机会;但反过来说,也意味着当下的市场空间可能还相对狭窄。
西普尼也对界面新闻表示,智能珠宝、高端文创金表等业务目前尚处于培育期,现阶段仍在努力提高它们对整体营收贡献占比。“智能穿戴具备长期成长空间,但不会追求短期爆发,会以小步迭代、以销定产的方式推进,不盲目扩产,优先跑通商业模式,再逐步提升收入占比。”
从西普尼在财报中的表述来看,目前其推出的智能金表或许更多流向了toB渠道,比如面向酒类、银行、礼品、汽车等行业渠道提供定制化产品。
实际上,将3C等强功能性的智能设备与高端材质结合,这一尝试在行业中并非新鲜事,比如曾卖出万元高价的8848钛金手机,但鲜少有可持续的成功案例。
从市场规律来看,一条新赛道的开辟,往往需要一个现象级的品牌来完成消费者教育、商业模式引领等开拓动作,比如老铺黄金之于古法金赛道。而西普尼过去在品牌建设上的投入相对有限,也未能推动金表进入主流的时尚圈层,在大众市场制造流行现象。
西普尼如今也在有意识地加大品牌投入。今年8月,西普尼在小红书注册了官方账号,但营销重点更多落在非遗工艺与东方美学上,而非黄金智能穿戴设备。


